ARTICLE · 1385334
2026北师大版高中数学选择性必修第二册学生AI智能体深度理解16法:第4篇|第1章 数列·§4 数列的应用
2026北师大版高中数学选择性必修第二册学生AI智能体深度理解16法:第4篇|第1章 数列·§4 数列的应用——深度理解16法之「效果历史」
北京师范大学出版社普通高中教科书 · 数学 选择性必修第二册 · 第1章 数列·§4 数列的应用
🏫 学校:dxyc2360 👨🏫 指导教师:张元方
📖 一、开篇引言
翻开北师大版选择性必修第二册第 34 页,这一节的标题只有六个字:数列的应用。开篇一句话就把范围铺得很开:数列是重要的数学模型,在日常经济生活、体育、艺术、人工智能等方面有着广泛的应用。紧接着书名号里的第一个小标题是 4.1「数列在日常经济生活中的应用」,教材在这里列出五个词——存款、贷款、购物(房、车)分期付款、保险、资产折旧。
这一页其实是整章的收口。前面三节,孩子学的是数列本身:什么是数列,什么是等差,什么是等比,通项公式怎么求,前 n 项和怎么算。这一节反过来走:先有一个现实里的钱的问题,再找哪个数列能当它的模型。方向掉了个头,难度就换了地方。前面的题,条件都干干净净写在式子里;这一节的题,条件藏在银行的规定里、藏在"每月初"和"每月末"三个字里、藏在"不计复利"这四个字里。
我见过太多孩子在这一节翻车,翻的方式还都一样。第 34 页例 1 第 (2) 问:每月初存入 500 元,到第 3 年整取,本利和是多少。孩子读完题,很顺手地写:一年 12 个月,三年 36 个月,每月 500 元,本金 18000 元;每月利息按 500×月利率,36 个月就是 36 份,加起来 36×500×r,再乘回本金。算出来一个挺像样的数,交了卷。他错的地方不在计算,在他心里"36 个月存的钱,都存满了 36 个月"。实际不是:第 1 个月存进去的钱在银行躺了 36 个月,第 2 个月的躺了 35 个月,第 36 个月的只躺了 1 个月。教材解答里那句"第 1 个月存入的金额为 x 元,到期利息为 xrn 元;第 2 个月存入的金额为 x 元,到期利息为 xr(n−1) 元……",就是专门把这件事一个字一个字摆出来的。
这一节真正的难,不在公式多。整节数下来,核心公式只有三组:单利 S=P(1+nr)、复利 S=P(1+r)n、零存整取本利和 y=x[n+n(n+1)r/2]。孩子背下来不难。难在把现实翻译成式子的那一步:哪一笔钱从哪个月开始算利息,利息算到哪一天为止,每次付款要折到哪一个时点上去比。第 36 页例 2 的小华买电脑,5000 元分 6 次付,每次金额相同,月利率 0.6%,按复利算。这道题有孩子张口就说 5000 ÷ 6 ≈ 833.33 元。他没想到一个常识:钱还欠在商场手里,是欠一天生一天利息的;分 6 次还,商场少收的那些钱本来是可以生利息的。
还有一个更隐蔽的坑。第 35 页的思考交流给了一张 2022 年 5 月的整存整取年利率表,四行:1 年 1.75%、2 年 2.25%、3 年 2.75%、5 年 2.75%。10 万元存 5 年,直接存 5 年定期,还是先存 2 年再滚 3 年?孩子会本能地觉得"滚一滚利息生利息,肯定更多"。这个直觉放在复利世界里是对的,放在这张表上却错了——整存整取到期一次还本付息,按单利算,滚两次等于把 5 年的单利拆成 2 年加 3 年算,中间那两年少拿了 0.5 个百分点的年利率,只会更少。
所以这一篇不打算带孩子刷题。这一篇要带孩子看清一件事:这些题里的每一个条件,都不是数学凭空想出来的,是一层一层的历史堆上去的。单利是古代借贷留下的算法,复利是商业社会长出来的算法,月利率与年利率的换算规矩是银行制度定的,等额分期和等额还贷的算法是现代金融业成型的产物,连那张利率表都标着"2022 年 5 月"这样一个具体时刻。孩子今天在纸上写的每一个式子,都是这些历史在他笔下的回声。这一篇用的第十六法,就是「效果历史」:教孩子读出题目背后的层次,再决定自己站在哪一层上算。
📊 二、思维导图
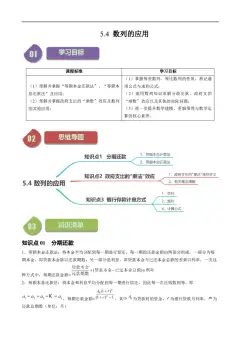
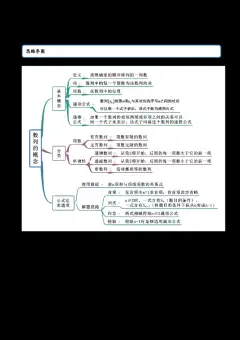
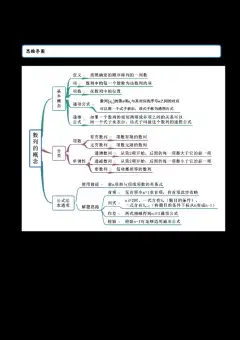
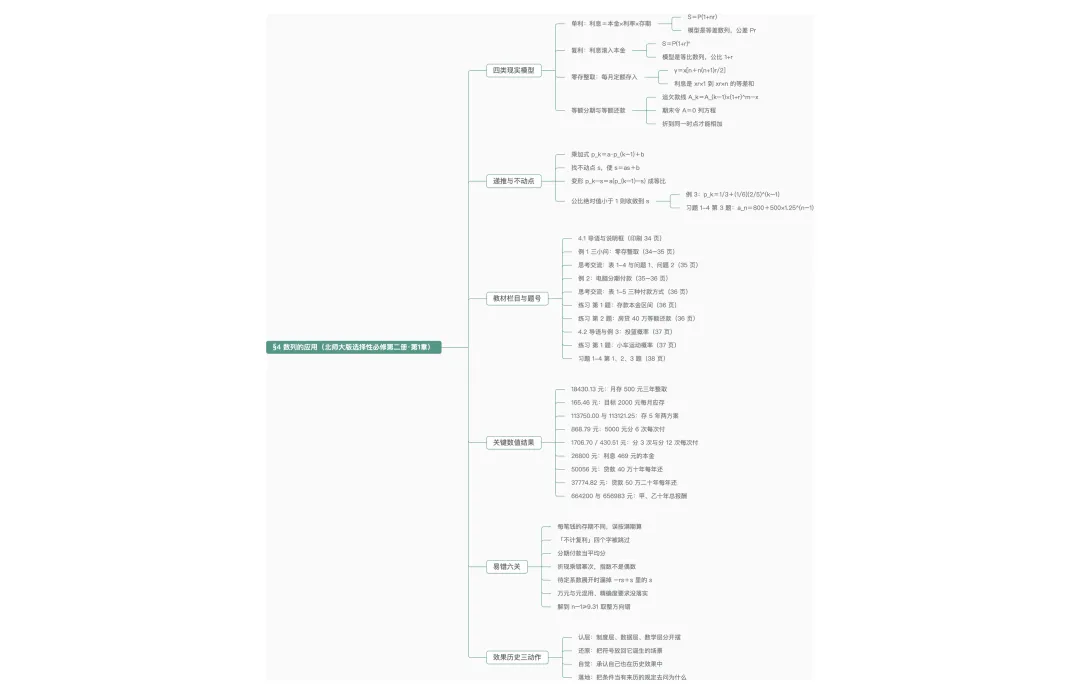
本节知识结构一览:四类经济模型、一条递推主线、六处易错关口
这张导图按"模型—公式—题号—易错"四条线铺开。中间四个大枝是本节出现的四类现实模型:单利与复利(说明框)、零存整取(例 1)、等额分期付款(例 2、表 1-5)、递推与不动点(例 3、4.2 的练习)。每一枝下面挂三样东西:这类模型用的数列是什么、教材哪一页哪一题在考它、孩子最容易在哪一步错。图的右下角单独留一枝给「效果历史三动作」,那是这一篇的读法,做题时对着它问自己三句话就够。
🔑 三、深度理解16法之「效果历史」
「效果历史」出自伽达默尔的《真理与方法》。他用的德文原词是 Wirkungsgeschichte,字面意思是"起作用的历史"。伽达默尔要说的是一件很朴素的事:人理解任何东西,都不可能站在历史外面看。你手里拿着的那份文本、那个公式、那道题,在你读到它之前,已经在历史里被无数人用过、改过、解释过了;它走到你面前的时候,身上带着这一路的效果。他把对这种处境的自觉叫"效果历史意识"——知道自己正站在效果之中,而不是站在效果之外。
这一法针对的学习毛病,叫把公式读成天降之物。孩子学数学有个很常见的状态:公式是老师给的、书上印的,它一直就在那里,我只要背下来、套进去。这种读法在纯计算题里不太出事,到了应用题立刻出事。因为应用题的条件不是数学条件,是现实条件;现实条件有来历。孩子不知道"复利"这三个字的来历,就会把"不计复利"当成一句可有可无的废话;不知道"等额还款"背后是银行要收资金占用费,就会把 5000 元直接除以 6;不知道利率表标着月份意味着什么,就会以为利率表上的数字是永恒真理。
落到本节,这一法要做三个动作,一个一个来。
第一个动作,认层。拿到一道经济应用题,先把它的条件按"层"分开摆。最上面是制度层:这是存款还是贷款,是整存整取还是零存整取,银行规定到期一次还本付息还是按期结息。中间是数据层:年利率多少、月利率怎么从年利率换算过来、一共多少期。最下面是数学层:这笔钱的变化是每次加同一个数,还是每次乘同一个数。第 34 页例 1 的三层分别是:零存整取、每次存入不计复利(制度层);月利率 r、存期 n 个月、每月初存 x 元(数据层);利息构成等差数列 1,2,…,n(数学层)。三层摆清楚,式子自己就出来了。孩子做错,八成是三层混在一起,把制度层的一句话看漏了。
第二个动作,还原。把今天的符号放回它诞生的场景里去看一眼。单利公式 S=P(1+nr) 为什么长这样?因为最早的借贷是一锤子买卖:借出去一笔钱,到期还本加利息,利息只按原本金算,利不生利。复利公式 S=P(1+r)n 为什么长这样?因为商业活动变成连续的、跨期的,上一期的利息在下一期也要参与生息,于是每次都乘一个 (1+r)。这两个公式摆在一起看,孩子立刻能明白第 34 页说明框为什么要把它们并排印:一个是等差数列的模型,一个是等比数列的模型,它们是两套历史,不是一道题的两个解法。第 35 页那张表也一样,整存整取到期一次还本付息,所以它天生是单利的世界,滚存只会拆掉高利率的好处。
第三个动作,自觉。承认自己也在效果历史里。今天的孩子是拿 2022 年 5 月的利率表、拿 0.6% 的月利率、拿"手机支付很普遍"的生活经验在读这些题。他读到"每月初存入",脑子里可能一点画面都没有,因为家里早就不去柜台存零存整取了。这个距离不是障碍,是线索:正因为有距离,才要问一句"当年银行为什么这样规定"。问出这一句,题目里那些看着多余的括号注释——"现在有一年、三年、五年 3 种"、"规定每次存入的钱不计复利"——就都变成了有用的信息,而不是废话。
三个动作合起来,就是这一节最要紧的一种能力:读条件的能力。第 37 页例 3 那道投篮题,看上去跟钱没关系,其实同一个道理。甲命中率 3/5,乙命中率 4/5,谁命中谁继续投,谁没命中就换人。pk 是第 k 次由甲投的概率。这个 pk 不是凭空算出来的,它是从 pk−1 传下来的——上一次谁在投,决定了这一次谁在投。这正是"效果"两个字在数列里的样子:后一项带着前一项的效果。伽达默尔说理解总在效果之中,这一节的递推式 pk=(2/5)pk−1+1/5 就是这句话的算式版。
📝 四、核心概念与公式
知识点一 · 单利与本利和。单利的意思是:只在原本金上算利息,本金生出来的利息不再生利息。教材第 34 页说明框给的公式是:利息=本金×利率×存期。用符号写,P 是本金,n 是存期(期数),r 是每期利率,S 是本利和,则 S=P(1+nr)。这个式子里,n 每增加 1,S 就增加 Pr,增量是常数。所以单利下的本利和随着期数构成一个等差数列:首项 P(1+r),公差 Pr,第 n 项就是 P(1+nr)。孩子把这句话记住,单利题基本不会错:单利=等差数列。
知识点二 · 复利与本利和。复利的意思是:一笔资金除了本金产生利息,在下一个计息周期里,前面各期已经产生的利息也要算利息,通俗说法叫利滚利。公式是 S=P(1+r)n。这个式子里,n 每增加 1,S 就乘一个 (1+r),比例是常数。所以复利下的本利和随着期数构成一个等比数列:首项 P(1+r),公比 1+r,第 n 项就是 P(1+r)n。复利=等比数列。教材把两个公式并排放在同一个说明框里,就是要让孩子看见这一对:单利与等差对应,复利与等比对应。分不清这两个模型,本节一半的题会走错方向。
知识点三 · 零存整取的本利和公式。零存整取是每月定时存入相同金额 x 元,到期一次取出本金与利息。教材规定每次存入的钱不计复利,所以只算单利。关键是每笔钱的存期不同:第 1 个月存入的那笔到期时存了 n 个月,利息 xrn;第 2 个月那笔存了 n−1 个月,利息 xr(n−1);依次往下,第 n 个月那笔只存了 1 个月,利息 xr。所有利息加起来是 xr(1+2+…+n)=n(n+1)r x/2,本金是 nx,所以本利和 y=nx+n(n+1)rx/2,整理成 y=x[n+n(n+1)r/2],其中 n=12, 36, 60,分别对应一年、三年、五年。这个公式是这个模型的全部,正用能求本利和,反用能求每月该存多少。
知识点四 · 等额分期付款的折现等式。分期付款的核心不是把总价平分,是把每一笔付款折到同一个时点上去比。教材第 36 页例 2 的做法是盯住"欠款"这条线:设每次还 x 元,第 k 个月末还完款后还欠 Ak 元。A2=5000×(1+0.006)2−x,意思是欠了两个月,本利滚到 5000×1.0062,还掉 x 就剩这么多。往后每过一次两个月,就乘一次 1.0062 再减一个 x。一路推到第 12 个月末,得 A12=5000×1.00612−(1.00610+1.0068+1.0066+1.0064+1.0062+1)x。年底还清,就是 A12=0。这个等式一列,x 就只剩一个未知数。括号里那串 1.006 的偶次幂,是把 6 次付款各自折到第 12 个月末的结果,第一笔付得最早,折得最远,系数最大。
知识点五 · 递推数列与不动点。例 3 的 pk 满足 pk=(2/5)pk−1+1/5。这种"后一项等于前一项乘一个数再加一个数"的式子,标准处理办法是找一个常数 s,使它能写成 pk−s=r(pk−1−s)。展开对比系数:pk=rpk−1−rs+s,与题设对照得 r=2/5,s−rs=1/5,解出 s=1/3。这个 s 叫不动点,意思是如果某一项正好等于 s,后面所有项都停在 s 上不再变。找到了 s,数列 {pk−1/3} 就是首项为 1/6、公比为 2/5 的等比数列,于是 pk=1/3+(1/6)×(2/5)k−1。公比 2/5 的绝对值小于 1,所以 k 越大,(2/5)k−1 越接近 0,pk 越接近 1/3。这就是教材那句话"当 k 充分大时,pk 稳定在 1/3 附近"的来历。
本节公式与常用算式(教材第 34–38 页全部算式与结果)。单利:利息=本金×利率×存期,S=P(1+nr)。复利:S=P(1+r)n。零存整取:各月利息之和=xr(1+2+…+n)=n(n+1)rx/2,本金=nx,本利和 y=nx+n(n+1)rx/2=x[n+n(n+1)r/2],n=12, 36, 60。例 1 第 (2) 问:y=500×(36+(36×37/2)×(1.55%/12))≈18430.13 元。例 1 第 (3) 问:x=2000/(12+6×13×(1.35%/12))≈165.46 元。表 1-4:1 年 1.75%、2 年 2.25%、3 年 2.75%、5 年 2.75%(2022 年 5 月)。思考交流问题 1:直接存 5 年到期 113750.00 元,先存 2 年再存 3 年到期 113121.25 元。例 2:A12=5000×1.00612−(1.00610+1.0068+1.0066+1.0064+1.0062+1)x=0,x=5000×1.00612/(1+1.0062+1.0064+1.0066+1.0068+1.00610)≈868.79 元。练习第 2 题:x=400000×1.04310/(1+1.043+…+1.0439)≈50056 元。习题 1-4 第 1 题:x=500000×1.04320/(1+1.043+…+1.04319)≈37774.82 元。习题 1-4 第 2 题:甲第 n 年月工资 4500+230(n−1),乙第 n 年月工资 5000×1.02n−1。习题 1-4 第 3 题:a1=1300,an+1=1.25an−200,an=800+500×1.25n−1。例 3:p1=1/2,p2=2/5,pk=(2/5)pk−1+1/5,pk=1/3+(1/6)×(2/5)k−1。
📜 五、教材原文
教材原文
略
本节的教材正文(含例 1、例 2、例 3、两个思考交流、两个练习栏与习题 1-4)版权归北京师范大学出版社所有,本公众号不作转载。上面这个"略"字不是偷懒,是尊重版权:教材原文请翻纸质课本第 34 至 38 页。本文第六节到第八节把这 5 页里的每一个栏目、每一道题都按原顺序拆开讲了,题号与教材逐字一致,家长对着课本一页一页核就行。
🧩 六、重点难点分析
难点一 · 每笔钱的存期不一样这件事,孩子看不见
例 1 的题面上写着"每月定时存入一笔相同数目的现金",孩子读完,脑子里留下的是"36 笔钱",不是"36 笔各存了不同月数的钱"。这是本节第一道坎,也是最普遍的一道。孩子会把 36 笔钱看成一笔钱分 36 次放进去,默认它们享受一样的待遇,于是把所有利息都按满期算。错因说白了:他把"存入"理解成了一个并列动作,没理解成一个带时间先后的事件序列。破法很土,但有效:让孩子在草稿纸上画一条时间轴,横轴标 1 到 36 个月,把每一笔钱画成一个小方块,方块从存入那个月一直拖到第 36 个月末。画完孩子自己就会看见,第一块最长,第三十六块最短,长得像一级一级下去的台阶。这个台阶就是等差数列,公差是 xr,不是 xrn。
难点二 · "不计复利"四个字是这一节的开关
教材例 1 的括号里有一句"规定每次存入的钱不计复利"。多数孩子读题时直接跳过去,因为这四个字不像条件,像说明。它恰恰是最硬的条件:它把这一整道题钉死在单利的世界里,所以利息才能构成等差数列。反过来说,如果题目改成"按复利计息",那 36 笔钱就要各自按 1+r 的幂滚,式子会变成一个等比数列求和,答案完全不同。孩子要养成的习惯是:读到"不计复利""按复利计息""到期一次还本付息""按月结息"这类话,立刻在题目边上做一个记号,标"单"或"复"。这一节后面例 2 用的是复利(月利率 0.6%,每月利息按复利计算),表 1-4 那张整存整取是单利。同一个 5 页的范围里,两套计息制度来回切,谁不标,谁就混。
难点三 · 分期付款不能平分,因为钱有时间价值
例 2 里 5000 元的电脑分 6 次付,每次金额相同。孩子的第一反应是 5000÷6。这个错不在算术,在一个观念的缺位:钱在时间上有价值。孩子觉得"我总共还了 5000 元,商场没亏",可他忘了这 5000 元是分 12 个月陆陆续续给的,商场在这 12 个月里本可以拿这些钱去生利息。教材的算法正是把这笔"本可以生的利息"补上:每次多付一点,6 次加起来一共付 5212.73 元,比 5000 元多出 212.73 元,多出来的就是这一年的资金占用费。破法是把话说明白:让孩子算一算,如果他每次只付 833.33 元,第 12 个月末按教材的 A12 式子算出来还欠商场多少钱。答案是还欠商场 219 元——商场当然不干。
难点四 · 折到哪个时点上去比,这一步没有公式只有判断
例 2 的解答第一行就把时点定死了:Ak 是第 k 个月末还款后的本利欠款数,期末令 A12=0。孩子看得懂每一步,自己上手却写不出第一行。难点在于"折现"这个概念从来没在课本前面的章节出现过,它是本节新长出来的判断:所有钱要放到同一个时点上才能相加,这个时点选在末一期期末最方便,因为那一期末的欠款是 0。选别的时点也能做,比如全部折到购买当天,得到 5000=x/1.0062+x/1.0064+…+x/1.00612,两边同乘 1.00612 就又回到教材的式子。所以破法是让孩子认一个原则而不是背一个式:同一道题里所有钱只许站在一个时点上,站错了时点,加出来的数没有意义。
难点五 · 递推式里的待定系数怎么定
例 3 第 (2) 问要求 r、s,使 pk−s=r(pk−1−s)。孩子不怕解方程,怕的是不知道该拿什么去对比。这一步的关键动作是把右边展开成 pk=rpk−1−rs+s,再跟第 (1) 问得到的 pk=(2/5)pk−1+1/5 逐项对系数:pk−1 的系数 r 对 2/5,常数项 −rs+s 对 1/5。两个方程两个未知数,解出 r=2/5、s=1/3。孩子常犯的错是漏掉那个"−rs+s"里的 s 有两处,写成 −rs=1/5,解出 s=−1/2,后面全崩。破法是让他把括号先老老实实展开一遍,别跳步;展开之后在草稿上写"系数对系数,常数对常数"八个字,一行一行对。
难点六 · 单位与精确度,应用题的第二把尺
这一节的题,单位在万元和元之间来回跳。习题 1-4 第 1 题房价 90 万元、首付 40 万元,问的是"多少元";习题 1-4 第 3 题启动资金 1200 万元、每年抽 200 万元,问的是"至少经过多少年"。孩子把 90 万当成 90 代进公式,答案就少两个零。精确度也是一样:例 1 第 (2) 问写"精确到 0.01 元",练习第 2 题写"精确到 1 元",习题 1-4 第 2 题写"结果精确到 1 元"。这些括号不是客套,是评分点。破法简单:动笔前先把题目里所有带"万"的数统一换成元,写在草稿纸最上面一行;再在答案后面照抄题目的精确度要求,答完回头看一眼写没写。
❓ 七、常考易考题与易错题
题型一 · 零存整取求本利和,或者反求每月该存多少
例题:教材第 34 页例 1 第 (2) 问。每月初存入 500 元,三年期年利率 1.55%,到第 3 年整取,本利和多少。答:y=500×(36+(36×37/2)×(1.55%/12))=500×(36+666×0.0012917)≈500×36.86025=18430.13 元。易错:把 36 个月的利息都按满期算,写成 500×36×1.55%×3,得 2787 元利息,本利和 20787 元,比正确值多出两千多。错因是没区分每笔钱的存期。纠法:时间轴画台阶,36 笔钱的利息是 xr×36、xr×35、…、xr×1,共 666 个 xr,不是 36 个 36xr。反过来的问法在第 (3) 问:目标 2000 元、一年期 1.35%,每月初存多少。把公式倒过来除:x=2000/(12+6×13×(1.35%/12))≈165.46 元。这里 6×13 就是 n(n+1)/2 在 n=12 时的值 78。
题型二 · 同一笔钱不同存期的比较,判定哪种存法合算
例题:教材第 35 页思考交流问题 1。10 万元存 5 年,方案 (1) 直接存 5 年定期(年利率 2.75%),方案 (2) 先存 2 年(2.25%)再滚 3 年(2.75%)。答:(1) 100000×(1+5×2.75%)=113750.00 元;(2) 100000×(1+2×2.25%)=104500 元,再 104500×(1+3×2.75%)=113121.25 元。方案 (1) 多 628.75 元。易错:凭"利滚利更划算"的直觉直接选 (2),或者把 (2) 算成复利。错因是没注意整存整取按单利、到期一次还本付息。纠法:整存整取的世界里,利率表就是"存得越久年利率越高",滚存等于自愿放弃高利率,只有一种情况滚存更优——短期利率高于长期利率,这张表上不存在这种情形。让孩子把两个数都算出来摆在一起,比讲十遍道理管用。
题型三 · 由利息反推本金,或者换算年利率与月利率
例题:教材第 36 页练习第 1 题。2018 年 1 月 31 日存入若干万元,年利率 1.75%,2019 年 1 月 31 日取款时所得利息 469 元,本金介于哪一档。答:存期正好一年,469=P×1.75%×1,P=469/0.0175=26800 元,即 2.68 万元,落在 2 万至 3 万之间,选 B。易错:把 469 当成年利率算出的数再乘一次,或者把 1.75% 写成 1.75 去乘。错因是百分号与小数位没落实。纠法:先写 P=利息÷(利率×存期),把 1.75% 化成 0.0175 再动手。年利率转月利率一律除 12:例 1 里三年期 1.55% 的月利率是 1.55%/12,一年期 1.35% 的月利率是 1.35%/12。这个"除 12"没有商量余地,题目给了年利率、又按月计息,就必须除。
题型四 · 等额分期付款,求每次应付金额
例题:教材第 36 页例 2,5000 元电脑,一年内分 6 次付,每两个月末付一次,月利率 0.6% 按复利,求每次金额。答:868.79 元。易错:5000÷6=833.33 元。错因是把分期当成平分,漏了资金占用费。另一个高频错是折现乘错幂次:把第一笔付款乘 1.00612,或者把第 6 笔付款也乘上 1.0062。纠法:先定 Ak 这条线,写清楚"第 k 个月末还完款后还欠多少",再一路往后推。附带的变式是同页思考交流的表 1-5,同样 5000 元、同样 0.6% 月利率,分 3 次每次 1706.70 元,分 6 次每次 868.79 元,分 12 次每次 430.51 元。次数越多每次越少,总付出却是先少后多(5120.10、5212.74、5166.12),中间那种反而最贵,这个反直觉的结论是易考的判断点。
题型五 · 等额还贷,求每年还款额与总付出
例题:教材第 36 页练习第 2 题(贷款 40 万元、年利率 4.3%、10 年等额,求每年还款额)与第 38 页习题 1-4 第 1 题(房价 90 万元、首付 40 万元、20 年、求每年还款额与总房款)。答:练习第 2 题每年约 50056 元;习题第 1 题每年约 37774.82 元,总付 400000+20×37774.82≈1155496.45 元。易错:把首付也当成贷款算进去,或者把 20 年当成 20 期却用月利率。错因是题干里"首付 40 万元"被读成了"总价"的补充说明。纠法:这类题第一步永远是确定"真正借了多少"——总价减首付。90 万减 40 万,借的是 50 万,不是 90 万。第二步定期数:按年还款、20 年,就是 20 期,利率用年利率 4.3%,不许再除 12。
题型六 · 两种工资方案比较,等差与等比打对台
例题:教材第 38 页习题 1-4 第 2 题。甲公司首年月工资 4500 元,每年月工资增加 230 元;乙公司首年月工资 5000 元,每年在上一年基础上递增 2%。求第 n 年月工资,并判断连续工作 10 年哪家报酬多。答:甲第 n 年月工资 4500+230(n−1),乙第 n 年月工资 5000×1.02n−1。10 年总报酬:甲 12×(4500×10+230×45)=664200 元;乙 12×5000×(1.0210−1)/0.02≈656983 元。甲多约 7217 元。易错:只比第 10 年的月工资——甲 6570 元、乙约 5975 元,孩子据此答"甲多",结论虽对,过程全错;另一类错是把"年工资"当成"月工资×10",或者求和时漏乘 12。错因是没有把"月工资"换算成"年工资"再累加。纠法:先算每年的年工资,甲是首项 54000、公差 2760 的等差数列,乙是首项 60000、公比 1.02 的等比数列,两个数列各求 10 项和。
题型七 · 递推数列与不动点,求通项并判断稳定值
例题:教材第 37 页例 3 与第 37 页练习第 1 题(小车连续运行 n 次、未连续出现 2 次向后运动的概率 pn)。答:例 3 得 pk=(2/5)pk−1+1/5,s=1/3,pk=1/3+(1/6)×(2/5)k−1,k 充分大时稳定在 1/3 附近;练习第 1 题得 pn=(1/2)pn−1+(1/4)pn−2,λ、k 取 (1±√5)/4。易错:把 p2 算成 (3/5)×(1/2)=3/10,漏掉"上一轮是乙投、乙没中"这条路径;或者解 r、s 时把 −rs+s 写成 −rs。错因是分类讨论漏支、待定系数展开跳步。纠法:算 pk 之前先把"上一次是甲"和"上一次是乙"两条路径都写出来,甲投且中、乙投且不中,两条相加才是 pk。求 r、s 时把括号展开成三项再对系数。
📄 八、教材内容逐点拆解
这一节把教材第 34 至 38 页的每一个栏目、每一道题按原顺序拆开。顺序是:4.1 栏目导语、说明框(单利与复利)、例 1(三小问)、思考交流(表 1-4、问题 1、问题 2、信息技术建议)、例 2、思考交流(表 1-5)、练习第 1 题、练习第 2 题、4.2 栏目导语、例 3(三小问)、练习第 1 题、习题 1-4 第 1 题、第 2 题、第 3 题。题号照教材原样写,两处练习都叫"练习 第 1 题",文中用所在位置区分,不另编号。
栏目一 · 4.1 数列在日常经济生活中的应用(印刷第 34 页)
教材先用一句话埋伏笔:数列在日常经济生活、体育、艺术、人工智能等方面有着广泛的应用。这句看着空,其实是在定调——这一节的题目会从各个方向上冒出来,不全是钱的事,第 37 页例 3 就跑到投篮上去了。接下来 4.1 把范围收窄到经济生活,列出五个词:存款、贷款、购物(房、车)分期付款、保险、资产折旧。
教材接着说了一句这一节的总纲:存款计息方式有两种,单利和复利,它们分别以等差数列和等比数列为数学模型。这句话是整节的路标。孩子如果只记住"这一节要用数列",还是不会做题;记住"单利对等差、复利对等比",至少方向不会错。带孩子读这一页,最值得停一下的是那五个词里的"资产折旧"——它跟存款正好相反:存款是钱往上长,折旧是价值往下掉。教材没在这一节给折旧的例题,但这个方向感要有,因为等差数列的公差可以是负的。
栏目二 · 说明框:单利与复利(印刷第 34 页右侧)
这个框是教材少见地把"定义"和"公式"并排放在正文右侧的形式,说明它在后面所有例题里都要用。单利那一段说:单利的计算是仅在原有本金上计算利息,对本金所产生的利息不再计算利息,其公式为利息=本金×利率×存期;以 P 代表本金,n 代表存期,r 代表利率,S 代表本利和,则 S=P(1+nr)。复利那一段说:复利是指一笔资金除本金产生利息外,在下一个计息周期内,以前各计息周期内产生的利息也计算利息的计息方法,复利的计算公式是 S=P(1+r)n。
这一段要带孩子做一件对比的事,而不是背两个公式。单利里 n 是一次方的,所以 S 随 n 直线上升;复利里 n 在指数上,所以 S 随 n 加速上升。同一笔钱、同一个利率,短时间里两者差不多,时间一长差距撕开得很快。拿教材例 1 的数试一下:500 元、年利率 1.55%,10 年单利是 500×(1+10×1.55%)=577.5 元,10 年复利是 500×1.015510≈583.14 元,差 5.64 元;30 年单利 732.5 元,复利 500×1.015530≈793.17 元,差 60.67 元。这个对比能让孩子明白,为什么现实里期限长的存款反倒多用单利——银行不愿意让利息滚起来。
例 1(含第 (1)(2)(3) 问)· 零存整取的本利和
题目原文要点:银行有一种叫零存整取的储蓄业务,每月定时存入一笔相同数目的现金,这是零存;到约定日期可以取出全部本金与利息和,这是整取。现在有一年、三年、五年 3 种,年利率分别为 1.35%、1.55%、1.55%,规定每次存入的钱不计复利。第 (1) 问:每月存入 x 元,月利率 r 保持不变,存期 n 个月,推导到期整取时本利和的公式。第 (2) 问:每月初存入 500 元,到第 3 年整取时的本利和是多少,精确到 0.01 元。第 (3) 问:每月初存入一定金额,希望到 1 年后整取时取得本利和 2000 元,每月初应存入多少,精确到 0.01 元。
考查什么:三件事压在一道题里。第 (1) 问考"把时间差翻译成数列"——每笔钱的存期不同,利息构成等差数列,求这个数列的和。第 (2) 问考公式的正用与年利率转月利率。第 (3) 问考公式的反用,从结果倒推每期投入。这道题是本节的骨架,后面例 2、练习第 2 题、习题 1-4 第 1 题都是它的变形。
思路:眼睛盯住"每笔钱各存了几个月"。第 1 个月存入的那笔,从第 1 个月到第 n 个月末,存了 n 个月;第 2 个月那笔存了 n−1 个月;第 n 个月那笔只存了 1 个月。每笔的利息都是本金 x 乘月利率 r 再乘自己的月数,所以这些利息是 xrn、xr(n−1)、…、xr×2、xr×1。倒过来看就是从 xr 到 xrn 的等差数列,项数 n,首项 xr,末项 xrn。本金部分简单,n 笔各 x 元,共 nx。两部分加起来就是本利和。
分步过程:第 (1) 问。第 1 个月存入金额 x 元,到期利息 xrn 元;第 2 个月存入 x 元,到期利息 xr(n−1) 元;……;第 n 个月存入 x 元,到期利息 xr 元。各月利息之和为 xr(1+2+…+n)=xr×n(n+1)/2=n(n+1)rx/2。本金为 nx 元。两边相加得本利和 y=nx+n(n+1)rx/2,提取公因式 x,写成 y=x[n+n(n+1)r/2],其中 n=12, 36, 60。
第 (2) 问。题意给 x=500,三年期年利率 1.55%,按月计息,所以月利率 r=1.55%/12,n=36。代入公式:y=500×(36+(36×37/2)×(1.55%/12))。先算括号里:36×37/2=666,666×(1.55%/12)=666×0.00129167≈0.86025,所以括号里是 36.86025。乘 500 得 18430.125,精确到 0.01 元,本利和为 18430.13 元。
第 (3) 问。题意给 y=2000,一年期年利率 1.35%,r=1.35%/12,n=12。把公式倒过来:x=y/[n+n(n+1)r/2]。分母=12+(12×13/2)×(1.35%/12)=12+78×0.001125=12+0.08775=12.08775。所以 x=2000/12.08775≈165.46 元。教材把 78 写成 6×13,两种写法一样,78=12×13/2。
易错:第一处,第 (2) 问把 36 笔钱的利息都按 36 个月算,写成 36×500×(1.55%×3),得 2787 元利息,答案 20787 元,比正确值多两千三。第二处,忘了年利率要除 12,直接拿 1.55% 当月利率代进去,算出的利息会大 12 倍。第三处,第 (3) 问把分母里的 n 和 n(n+1)/2 搞混,写成 12+12×13×(1.35%/12),分子分母一起错。
验算:第 (2) 问换个口径核。每笔钱的利息是 500×(1.55%/12)=0.645833 元乘自己的月数,36 笔的月数之和是 1+2+…+36=666,所以利息总额=666×0.645833=430.13 元,本金 36×500=18000 元,合 18430.13 元,与前面的 430.125 一致。第 (3) 问也倒着核:每月存 165.46 元,12 个月本金 1985.52 元;月数之和是 1+2+…+12=78,利息=78×165.46×(1.35%/12)=78×0.18614≈14.52 元;两部分相加 2000.04 元,与目标 2000 元的差是四舍五入造成的 4 分钱,合理。
带这一题,重点不是把三个答案报出来,是让孩子自己画那张时间轴。让他把 36 个小方块一个月一个月往右拖,拖到第 36 个月末这条竖线上收口,然后问他一句:哪个方块最长,哪个最短,它们的长度差别有规律吗。孩子答出"一个月比一个月短一格",等差数列就自己长出来了,公式不用背。这一问比讲十遍"注意存期不同"有用。
思考交流 · 表 1-4 与问题 1、问题 2(印刷第 35 页)
表 1-4 是 2022 年 5 月的整存整取定期储蓄年利率:存期 1 年、2 年、3 年、5 年,年利率分别是 1.75%、2.25%、2.75%、2.75%。题干:某公司欲将 10 万元存入银行 5 年,可按以下方式办理——(1) 直接存入 5 年定期;(2) 先存 2 年定期,取出本利和后再存 3 年定期。问题 1:计算出不同存法到期后的本利和,哪种存款方式更合算。问题 2:你能设计出更好的存款方式吗。旁边还有一个信息技术建议:尝试设计"寻找最好存款方式"的算法程序,并上机实现。
问题 1 的算法。整存整取到期一次还本付息,按单利。方案 (1):S=100000×(1+5×2.75%)=100000×1.1375=113750.00 元。方案 (2):第一步 100000×(1+2×2.25%)=104500.00 元,第二步 104500×(1+3×2.75%)=104500×1.0825=113121.25 元。两者比较,方案 (1) 多 628.75 元,直接存 5 年更合算。
问题 2 是开放题,答案不唯一,要有验算。把能想到的几种拼法都算一遍:5 个 1 年期滚存,100000×1.01755≈109061.66 元;3 年期再 2 年期,100000×(1+3×2.75%)=108250 元,再 ×(1+2×2.25%)=113121.25 元;2 年加 2 年加 1 年,104500 元再存 2 年得 109202.50 元,再存 1 年得 111113.54 元。四种拼法全试过,最好的还是直接存 5 年。这里有个观察值得跟孩子说:这张表上 5 年期和 3 年期年利率都是 2.75%,期限更长却没给更高利率,所以任何拆法都占不到便宜。如果哪天短期利率高于长期利率,拆开滚存就会赢——利率表的形状决定了答案,不是"滚存"这个动作本身有魔力。信息技术建议那个程序,其实就是把这个"穷举 + 比较"的过程写成循环。
例 2 · 等额分期付款(印刷第 35 至 36 页)
题目原文要点:小华准备购买一台售价 5000 元的电脑,采用分期付款方式,并在一年内将款全部付清。商场的付款方式是:购买后 2 个月的月末第 1 次付款,再过 2 个月第 2 次付款,……购买后第 12 个月末第 6 次付款,每次付款金额相同,约定月利率为 0.6%,每月利息按复利计算。求小华每次应付的金额,精确到 0.01 元。
考查什么:等比数列的求和,外加一个"折现"的判断。每次付款之间隔两个月,欠款每过两个月就乘一次 1.0062,六次付款要各自折到第 12 个月末才加得起来。折出来的六个系数 1、1.0062、…、1.00610 是公比 1.0062 的等比数列。
思路:不追每一次付款,追"欠款"这一条线。设每次还 x 元,第 k 个月末还完款后还欠 Ak 元。起点是购买当天欠 5000 元。过两个月,这 5000 元滚成 5000×1.0062,还掉 x,就剩 A2。再过两个月,A2 滚成 A2×1.0062,再还 x,剩 A4。一路推到 A12,年底还清就是 A12=0。这个等式里只有一个未知数 x。
分步过程:第一步,写递推。A2=5000×(1+0.006)2−x;A4=A2(1+0.006)2−x=5000×1.0064−1.0062x−x;A6=A4(1+0.006)2−x=5000×1.0066−1.0064x−1.0062x−x。第二步,一路写到第 12 个月末:A12=5000×1.00612−(1.00610+1.0068+1.0066+1.0064+1.0062+1)x。第三步,由题意年底还清,A12=0,解得 x=5000×1.00612/(1+1.0062+1.0064+1.0066+1.0068+1.00610)。第四步,算数:5000×1.00612≈5372.12;分母 1+1.012036+1.024217+1.036544+1.049020+1.061646≈6.183464;相除得 x≈868.79 元。
易错:第一处,5000÷6≈833.33 元,把分期当平分。第二处,六个系数写成 1.0061 到 1.0066,把"两个月"当成"一个月",指数应该都是偶数。第三处,把首笔付款也乘上 1.00612——第一次付款在第 2 个月末,它离第 12 个月末还有 10 个月,系数是 1.00610,不是 1.00612。第四处,分母用等比数列求和公式时把项数写成 6 却把首项写成 1.0062,答案会差一点,虽然不影响选填,但过程会被扣分。
验算:代回原式。x=868.79,六次共付 6×868.79=5212.74 元。而 5000 元存满 12 个月的本利和是 5372.12 元,六次付款折到第 12 个月末的值是 6.183464×868.79≈5372.13 元,与 5372.12 只差 1 分钱,是 x 取两位小数造成的,A12≈0 成立。还可以从总量上看:小华一共付了 5212.74 元,比 5000 元多 212.74 元,这笔钱就是 12 个月的资金占用费,量级上看也合理——相当于 5000 元平均欠了半年,按月利率 0.6% 算,5000×0.6%×6≈180 元,与 212 元同档。
带这一题,先别急着写式子。让孩子回答一个问题:如果小华第一天就把 5000 元全付清,商场亏不亏。他会说不亏,钱到手了。再问:如果分 6 次付、每次 833 元,商场亏不亏。这时候孩子能自己说出"亏了利息",折现这件事就落地了。式子怎么写可以慢一点,这个观念必须先有。还可以再追一句:商场为什么愿意分期。因为它把电脑卖出去的那一刻,账上就多了一笔按 0.6% 月利率生息的债权,六期下来多收 213 元,这笔钱在会计上叫利息收入。孩子听懂这一层,例 2 就不是一道应用题,是他将来会遇上的真实合同。教材里那个 A12=0 之所以成立,靠的正是商场把每一期少收的钱都按月利率记了账,一分不差地滚到了第 12 个月末。
思考交流 · 表 1-5 三种付款方式(印刷第 36 页)
表 1-5 给了三种付款方式,每种每次付款金额相同,月利率 0.6%,每月利息按复利计算。方式 1:分 3 次付清,购买后第 4 个月末第 1 次付款,再过 4 个月第 2 次付款,购买后第 12 个月末第 3 次付款。方式 2:分 6 次付清,第 2 个月末第 1 次付款,每隔 2 个月一次,第 12 个月末第 6 次。方式 3:分 12 次付清,第 1 个月末第 1 次,每月一次,第 12 个月末第 12 次。题目要求分别算出每次应付金额,填进表格,再选一种喜欢的付款方式说明理由。
三种方式用同一个套路,只是折现系数不同。方式 2 教材已经算过,每次 868.79 元。方式 1 的三次付款分别在第 4、8、12 个月末,折到第 12 个月末的系数是 1.0064、1.0068、1.00612,和为 3.147661,所以每次 x=5000×1.00612/3.147661≈1706.70 元。方式 3 的十二次付款在第 1 至 12 个月末,系数是 1.0061 到 1.00612,和为 12.478452,所以每次 x=5000×1.00612/12.478452≈430.51 元。
填出来的表是三行:3 次每次 1706.70 元,6 次每次 868.79 元,12 次每次 430.51 元。真正值得看的是总付出:3×1706.70=5120.10 元,6×868.79=5212.74 元,12×430.51=5166.12 元。三次那种总付最少,六次那种反而不如十二次。这个结果乍看别扭,道理只有一条:决定总付出的不是分几期,是钱在什么时候付出去。方式 2 的第六笔拖到第 12 个月末,前面五笔也都隔两个月才付一次,钱在手上待得久,占用的利息就多。方式 1 虽然只有三次,但第一笔在第 4 个月末就付了三分之一,早付的就少算利息。
这一问没有标准选择,答"我喜欢方式 1,因为总付最少",或者答"我喜欢方式 3,每次只要 430 元,压力小,总付只比方式 1 多 46 元",都成立。要教孩子的是:选的时候把两个数都摆出来——总额差多少,每期压力差多少。只讲"我钱不够所以选次数多的",讲不出数学;只讲"总付最少所以选次数少的",讲不出生活。
练习 第 1 题(4.1 之后的练习,印刷第 36 页)· 由利息反推本金
题目原文要点:小蕾 2018 年 1 月 31 日存入银行若干万元,年利率为 1.75%,到 2019 年 1 月 31 日取款时,银行按国家规定给付利息 469 元,则小蕾存入银行的本金介于( )元之间,并说明理由。选项 A 1 万至 2 万,B 2 万至 3 万,C 3 万至 4 万,D 4 万至 5 万。
考查什么:单利公式的逆用,以及"存期是几年"这个判断。2018 年 1 月 31 日到 2019 年 1 月 31 日,整一年,n=1。这道题还考一个习惯:题目问"介于哪两档之间",不要求精确值,但选项只差 1 万,估出来也必须落到正确的档里。
思路:利息=本金×利率×存期,反过来本金=利息÷(利率×存期)。存期 1 年,利率 1.75%,利息 469 元,除一下就行。
分步过程:P=469÷(1.75%×1)=469÷0.0175=26800 元。26800 元=2.68 万元,落在 2 万至 3 万之间,所以选 B。
易错:把 1.75% 当成 1.75 去除,得 268 元,选 A;或者把两个日期之间的天数算成 365 天再除 360,多此一举;还有孩子看到"若干万元"就以为要设 x 万元,忘了选项单位是元,算出的 2.68 直接对上"2 万至 3 万",其实正合适,单位没坑他,是他自己不敢下结论。
验算:倒着乘回去。26800×1.75%=469 元,正好。再粗估一遍:1 万元一年利息 175 元,469 元大约是 175 的 2.68 倍,所以本金约 2.68 万元,与精确值一致。
带这一题,重点在这句"并说明理由"。选择题只要圈个 B 就得分,但教材要的是那句话:整存整取按单利、存期整一年,所以本金等于利息除以年利率。让孩子口头讲一遍这个理由,讲得顺,说明他真懂;讲不顺,说明他刚才是碰对的。
练习 第 2 题(4.1 之后的练习,印刷第 36 页)· 住房贷款的等额还款
题目原文要点:小杨向银行贷款 40 万元用于购房。银行住房贷款的年利率为 4.3%,并按复利计息。若自 2023 年 1 月起小杨每年年底还银行相同金额的贷款,到 2032 年年底全部还清(即用 10 年时间等额还款),则小杨每年年底还银行贷款的金额是多少元,精确到 1 元。
考查什么:例 2 的同一套路换到贷款上。区别有三处:一是期数从 6 次变 10 次,二是间隔从 2 个月变 1 年,三是"借来的本金"是 40 万元而不是标价。等比数列求和还在,公比换成 1.043。
思路:照样盯欠款。2023 年 1 月借到 40 万元,第一年年底滚成 400000×1.043,还 x,剩 A1;第二年年底 A1×1.043−x,剩 A2;一直到第 10 年年底 A10=0。展开后 400000×1.04310−x(1+1.043+…+1.0439)=0。
分步过程:x=400000×1.04310/(1+1.043+…+1.0439)。算分子:1.04310≈1.523502,400000×1.523502≈609400.88。算分母:这是首项 1、公比 1.043、项数 10 的等比数列,和=(1.04310−1)/(1.043−1)=0.523502/0.043≈12.174470。相除:609400.88/12.174470≈50055.64。精确到 1 元,每年还 50056 元。
易错:第一处,分母写成 10 项的 1.0431 到 1.04310,多了一项 1.04310 少了首项 1,答案偏小。第二处,把年利率 4.3% 除 12,按 120 期算,题目说的是每年年底还款,期数就是 10。第三处,分子写成 400000×1.0439,把滚息次数数错——借到手的钱在第 10 年年末滚了 10 次,指数是 10。第四处,末尾没精确到 1 元,交了个 50055.64。
验算:把 50055.64 折到第 10 年年末,10 笔付款的终值之和应等于 609400.88。12.174470×50055.64≈609400.87,与分子只差 1 分钱,等式成立。再从总量看:10 年一共还 50055.64×10=500556.40 元,比借的 400000 元多 100556.40 元,10 年利息约 10 万元,相当于本金四分之一,量级对得上 4.3% 的复利。
带这一题,可以让孩子把例 2 和这道题的式子并排抄下来对照。两张纸一放,结构一模一样:分子是"钱的总额滚到期末",分母是"1 加上各期折现系数"。孩子看出这个同构,以后遇到房贷、车贷、助学贷款都不用重新想。
栏目三 · 4.2 数列的其他应用(印刷第 37 页)
4.2 只有一道例题加一道练习,篇幅很短,方向却换了一次:从钱换成概率。教材在这里没有再给公式,直接上例 3。这个安排说明一件事:4.2 要教的不是新公式,是"同一个递推结构可以用在完全不同的场景里"。投篮的命中与不中,跟存款的存入与取出,看起来毫无关系,写出来的式子却是同一个形状——后一项等于前一项乘一个系数再加一个常数。
带孩子读这一页,可以问一句:为什么 4.1 讲钱,4.2 讲投篮,中间连个过渡都没有。答案就在 4.1 开头那句"数列在日常经济生活、体育、艺术、人工智能等方面有着广泛的应用"——体育在这里兑现了。教材的编排本身就在示范:数学模型的价值不在它长什么样,在它能装下多少种现实。
例 3(含第 (1)(2)(3) 问)· 投篮的概率递推
题目原文要点:甲、乙两名同学投篮,甲、乙每次投篮的命中率分别为 3/5、4/5。每次由其中一名同学投篮,规则如下:若命中,则此同学继续投篮;若未命中,则换为对方投篮。由抽签确定第 1 次投篮的人选,第 1 次投篮的同学是甲、乙的概率均为 1/2。记第 k 次投篮的同学是甲的概率为 pk。第 (1) 问:求 p1、p2 的值,以及 pk 与 pk−1(k≥2,k∈N)之间的关系式。第 (2) 问:求 r、s 的值,使 pk−s=r(pk−1−s)。第 (3) 问:当 k 充分大时,分析 pk 的情况。
考查什么:三件事。一是全概率的分解——第 k 次由甲投,只有两条来路:上一次甲投且命中,或者上一次乙投且未命中。二是待定系数法把一个"乘加式"化成等比形式。三是用公比的绝对值判断极限,说明"稳定在某个值附近"这句话的数学含义。
思路:p1 由抽签直接给,是 1/2。p2 要看第 1 次是谁投的:如果第 1 次是甲(概率 1/2),甲命中率 3/5,命中就继续,这种情况贡献 (3/5)×(1/2);如果第 1 次是乙(概率 1/2),乙命中率 4/5,未命中率 1/5,乙没中才轮到甲,贡献 (1/5)×(1/2)。两条路相加。推到一般情形,就是把 p1 换成 pk−1、把 1−p1 换成 1−pk−1。
分步过程:第 (1) 问。p1=1/2。p2=(3/5)p1+(1−4/5)(1−p1)=(3/5)×(1/2)+(1/5)×(1/2)=3/10+1/10=2/5。一般地,pk=(3/5)pk−1+(1/5)(1−pk−1)=(2/5)pk−1+1/5,k≥2,k∈N。
第 (2) 问。把 pk−s=r(pk−1−s) 展开:pk=rpk−1−rs+s。与 pk=(2/5)pk−1+1/5 对比系数,得 r=2/5 与 s−rs=1/5。第二个式子即 s(1−2/5)=1/5,也就是 (3/5)s=1/5,所以 s=1/3。得 r=2/5,s=1/3。
第 (3) 问。由 (2) 知数列 {pk−1/3} 是等比数列,首项 p1−1/3=1/2−1/3=1/6,公比 2/5。所以 pk−1/3=(1/6)×(2/5)k−1,即 pk=1/3+(1/6)×(2/5)k−1,k≥2,k∈N。公比 2/5 的绝对值小于 1,k 越大 (2/5)k−1 越接近 0,所以当 k 充分大时 pk 稳定在 1/3 附近。
易错:第一处,p2 只写 (3/5)×(1/2)=3/10,漏掉乙投未中那条路。第二处,把"乙投且未命中"写成 (4/5)(1−p1),用乙的命中率去乘,应该用未命中率 1/5。第三处,对比系数时把 s−rs 写成 −rs,得 s=−1/2,后面全错。第四处,第 (3) 问说明"稳定"时只说"越来越接近 1/3",没提公比绝对值小于 1 这个理由,过程分丢一半。
验算:代 k=1。通项给 p1=1/3+(1/6)×(2/5)0=1/3+1/6=1/2,与题设一致。代 k=2:1/3+(1/6)×(2/5)=1/3+1/15=5/15+1/15=6/15=2/5,与第 (1) 问一致。代 k=3:1/3+(1/6)×(4/25)=1/3+2/75=25/75+2/75=27/75=9/25=0.36,比 2/5 略小,正在往 1/3 靠。三个点连起来看,0.5、0.4、0.36,一路下行逼近 0.333,趋势与"稳定在 1/3 附近"相符。
带这一题,最值得花时间的是第 (1) 问那句"两条路"。让孩子在纸上画两个小框,一个写"上次甲投",一个写"上次乙投",各自分出命中与不中两个叉,能走到"这次甲投"的那条路用笔画一下。画完孩子就明白 pk 里为什么有两个系数 3/5 和 1/5,也明白 1/5 是从 1−4/5 来的,不是从 4/5 来的。这一步做实了,第 (2)(3) 问只是代数。
练习 第 1 题(4.2 之后的练习,印刷第 37 页)· 小车运动的概率递推
题目原文要点:一自动运动的小车连续运行 n 次,每次以相同概率随机选择向前或向后运动。记未连续出现 2 次向后运动的概率为 pn。第 (1) 问:求 p1、p2、p3 的值,以及 pn、pn−1、pn−2(n≥3,n∈N)之间的关系。第 (2) 问:求 λ、k 的值,使 pn−λpn−1=k(pn−1−λpn−2)。
考查什么:例 3 的升级版——递推式从"两项之间"变成"三项之间"。做法不变:先按末尾的形状分类,再对比系数。这道题还多考一个"起点要设对",p1 与 p2 必须单独算,因为递推式从 n≥3 才成立。
思路:要"未连续出现 2 次向后",看第 n 次是怎么收尾的。末次向前:前面 n−1 次只要不出现连续两次向后就行,概率 (1/2)pn−1。末次向后:那倒数第二次必须是向前,否则就出现连续两次向后了,前面 n−2 次自由,概率 (1/2)×(1/2)×pn−2=(1/4)pn−2。两类互斥,加起来。
分步过程:第 (1) 问。p1=1,一次运行不可能出现连续两次向后。p2:两次全向后的情况只有 1 种(后后),4 种等可能里去掉它,余 3/4。p3:8 种等可能结果里,含"后后"的有后后后、后后前、前后后共 3 种,余 5 种,p3=5/8。递推式:pn=(1/2)pn−1+(1/4)pn−2,n≥3。
第 (2) 问。把 pn−λpn−1=k(pn−1−λpn−2) 展开整理:pn=(λ+k)pn−1−λk pn−2。与 pn=(1/2)pn−1+(1/4)pn−2 对比,得 λ+k=1/2,−λk=1/4,即 λk=−1/4。所以 λ、k 是方程 t2−(1/2)t−(1/4)=0 的两根,t=[1/2±√(1/4+1)]/2=(1±√5)/4。取 λ=(1+√5)/4≈0.809,k=(1−√5)/4≈−0.309;把两者对调也是一组解,因为方程对称。
易错:第一处,末次向后那支写成 (1/2)pn−2,忘了倒数第二次必须是向前,少乘一个 1/2。第二处,p2 算成 1/2,把"两次都向后"这一种漏掉。第三处,展开时把 −λk 与 λk 的符号弄反,解出 λk=1/4,判别式变成负数。第四处,只给一组解就停,没提"对调也成立",虽然不影响得分,但少了一句分寸。
验算:用 p1=1、p2=3/4 代回去核递推式:p3=(1/2)×(3/4)+(1/4)×1=3/8+1/4=5/8,与列举法得到的 5/8 一致。再核那组 λ、k:λ+k=(1+√5)/4+(1−√5)/4=1/2,对;−λk=−[(1+√5)(1−√5)]/16=−[(1−5)/16]=4/16=1/4,对。
带这一题,先让孩子把 n=3 的 8 种结果全列出来数一遍,用最笨的办法拿到 5/8。有了这个数,他才有底气相信递推式推出来的也是 5/8。孩子做递推题最怕的是"式子推出来一个数,不知道对不对",列举法就是他的验算工具。
习题 1-4 第 1 题(印刷第 38 页)· 商品房贷款的年度还款
题目原文要点:小王想用分期付款的方式购买一套价值 90 万元的商品房。首付 40 万元,贷款期限为 20 年,银行住房贷款的年利率为 4.3%,按复利计息。如果小王按年还款,每年还款的数额相同,那么每年需要还款多少元,小王为购买此房共要付房款多少元,精确到 0.01 元。
考查什么:课内那道练习第 2 题的同型放大版,附了一个新的问法:"共要付房款多少"。这个问法考的是算术之外的一个意识——分期的总付出不止还款总额,还要把首付加回去。很多孩子算出每年 37774.82 元就收笔,第二问空着。
思路:第一步先把"借了多少"定下来:房价 90 万,首付 40 万,银行借出 50 万,这 50 万是计算的本金。第二步定期数:按年还款、20 年,就是 20 期,利率用年利率 4.3%。第三步列折现等式:500000×1.04320=x(1+1.043+…+1.04319)。第四步加总:总房款=首付+20 年还款总额。
分步过程:分子:1.04320≈2.321059,500000×2.321059≈1160529.47。分母:项数从 10 变成 20,(1.04320−1)/(1.043−1)=1.321059/0.043≈30.722301。相除:1160529.47/30.722301≈37774.82 元。第二问:20×37774.8227≈755496.45 元,加上首付 400000 元,共约 1155496.45 元。
易错:第一处,本金用 900000 而不是 500000,答案会大出近一倍。第二处,分母只加到 1.04319 却写成 20 项里的第 20 项为 1.04320,即首项漏了 1。第三处,把 20 年当 240 个月,利率除 12,虽然年还款额差不多,但过程与题意不符,会被判错。第四处,第二问只报 755496.45 元,忘了加首付。
验算:30.722301×37774.82≈1160529.39,与分子 1160529.47 相差 8 分,是四舍五入的累积,可接受。再看总量:借 50 万,20 年还 755496.45 元,利息约 25.5 万元,是本金的五成一。20 年、4.3% 复利,总利息超过本金一半,量级合理——简单估一下,50 万按 4.3% 一年利息 2.15 万,20 年约 43 万,等额还款逐年减少本金,实付利息比这个少,25.5 万落在合理区间里。
带这一题,可以顺手跟孩子算一个他将来一定会碰到的数:这套房最终花了 115.5 万,房价 90 万,多出来的 25.5 万是 20 年的资金成本。这不是让他害怕贷款,是让他知道房贷合同上那个"每年还款额"是怎么来的,将来自己签字时看得懂。
习题 1-4 第 2 题(印刷第 38 页)· 两家公司的工资方案比较
题目原文要点:在一次人才招聘会上,甲、乙两家公司开出的工资标准分别是:甲公司第一年月工资 4500 元,以后每年的月工资比上一年的月工资增加 230 元;乙公司第一年月工资 5000 元,以后每年的月工资在上一年的月工资基础上递增 2%。设某人年初想从甲、乙两公司中选择一家去工作。第 (1) 问:若此人分别在甲公司或乙公司连续工作 n 年,则他在两公司第 n 年的月工资分别为多少。第 (2) 问:若此人在一家公司连续工作 10 年,则从哪家公司得到的报酬较多,结果精确到 1 元。
考查什么:等差数列与等比数列并排放在一个现实场景里,各建一个模型,再比总和。这道题是本节唯一一道"两个数列打对台"的题,它要孩子做两件事:写通项,求前 n 项和。而且这里的项是"年工资",不是"月工资",中间隔着一个乘 12 的换算。
思路:第 (1) 问直接写通项。甲是首项 4500、公差 230 的等差数列,第 n 项 4500+230(n−1)。乙是首项 5000、公比 1.02 的等比数列,第 n 项 5000×1.02n−1。第 (2) 问把项换成"年工资":甲第 n 年年工资 12[4500+230(n−1)],乙第 n 年年工资 12×5000×1.02n−1。各自求 10 项和再比。
分步过程:第 (1) 问。甲公司第 n 年月工资 an=4500+230(n−1)=4270+230n。乙公司第 n 年月工资 bn=5000×1.02n−1。
第 (2) 问。甲:年工资是首项 54000、公差 2760 的等差数列,10 项和=10×54000+(10×9/2)×2760=540000+124200=664200 元。也可以先算月工资的 10 年总和再乘 12:4500×10+230×(0+1+…+9)=45000+230×45=45000+10350=55350 元,乘 12 得 664200 元。乙:年工资是首项 60000、公比 1.02 的等比数列,10 项和=60000×(1.0210−1)/(1.02−1)。算 1.0210≈1.218994,减 1 得 0.218994,除以 0.02 得 10.949720,乘 60000 得 656983.26 元,精确到 1 元是 656983 元。两者相差 664200−656983=7217 元,甲公司多。
易错:第一处,第 (1) 问写成 4500+230n,首项变成 4730,多算一年。第二处,第 (2) 问只比第 10 年的月工资:甲 6570 元、乙约 5975 元,结论虽对,过程不合格,题目问的是"连续工作 10 年得到的报酬",是总量不是末年。第三处,乙的求和把公比写成 1.0210 之外的数,或者项数写成 9。第四处,月工资总和求完忘了乘 12。
验算:用逐项相加核甲:54000+56760+59520+62280+65040+67800+70560+73320+76080+78840,一头一尾配对是 54000+78840=132840,共 5 对,得 664200 元,与前一致。乙用另一条路核:10 年月工资之和=5000×(1.0210−1)/0.02=5000×10.949720=54748.60 元,乘 12 得 656983.20 元,与 656983.26 的差是四舍五入,一致。再看趋势:甲每年固定加 230 元,乙每年按 2% 加,第 10 年乙比甲少约 595 元,随着年限变长乙会反超——这题如果问 20 年,乙会赢。
带这一题,题做完了别急着翻页。让孩子顺手算一下第 15 年、第 20 年两家的月工资,看看曲线什么时候交叉。这一算,等差与等比的区别就从公式变成了画面:等差是一条斜直线,等比是一条越来越陡的曲线,起点低的那条只要公比大于 1,早晚会追上去。这个画面比记住"等比增长快"这句话有用得多。
习题 1-4 第 3 题(印刷第 38 页)· 项目资金的滚动与抽资
题目原文要点:某科技公司为一个高科技项目投入启动资金 1200 万元,已知每年可获得 25% 的利润,为提升产品竞争力,每年年底需从利润中取出 200 万元资金投入研发。设从第一年年底起,每年年底该项目的资金依次为 a1、a2、a3、…。第 (1) 问:写出 a1 的值,以及 an+1 与 an 之间的关系式。第 (2) 问:证明数列 {an−800} 是等比数列。第 (3) 问:至少经过多少年,该项目的资金才能达到或超过启动资金的 4 倍(lg 2≈0.301)。
考查什么:这道题把例 3 的"乘加递推"搬到资金上,考三件事:一是把"先涨 25% 再抽 200 万"这个动作写成递推式;二是构造等比数列证明;三是用取对数解指数不等式。第 (3) 问给了 lg 2 的近似值,等于明说要用对数。
思路:an 是第 n 年年底抽完研发费之后账上的钱。从 an 到 an+1,先在这一年的基础上赚 25%,变成 1.25an,年底抽走 200 万,所以 an+1=1.25an−200。第 (2) 问要凑出 an−800 这个形状,就把递推式往"减去一个常数后成等比"的方向变形:an+1−800=1.25an−1000=1.25(an−800)。第 (3) 问把通项解出来,令它不小于 4800 万,取对数。
分步过程:第 (1) 问。第一年年底:1200 万先赚 25% 变成 1200×1.25=1500 万,抽出 200 万,a1=1500−200=1300 万。一般地,an+1=1.25an−200。
第 (2) 问。an+1−800=1.25an−200−800=1.25an−1000=1.25(an−800)。首项 a1−800=1300−800=500,公比 1.25,所以 {an−800} 是首项 500、公比 1.25 的等比数列。
第 (3) 问。由 (2) 得 an−800=500×1.25n−1,即 an=800+500×1.25n−1。要求 an≥4×1200=4800,即 800+500×1.25n−1≥4800,得 500×1.25n−1≥4000,1.25n−1≥8。两边取常用对数:(n−1)lg1.25≥lg8。lg8=3lg2≈0.903,lg1.25=lg(10/8)=1−3lg2≈1−0.903=0.097。所以 n−1≥0.903/0.097≈9.31,n≥10.31。n 是正整数,取 n=11。至少经过 11 年。
易错:第一处,an+1 写成 1.25an 忘了减 200,或者写成 1.25(an−200),把抽资的时点放错。第二处,第 (2) 问只写 an−800=500×1.25n−1 直接给结论,没写变形过程,证明不完整。第三处,第 (3) 问把 4800 当成 4 倍算成 4800 万对了,但把 "4 倍" 理解成"增加 4 倍"算成 6000 万。第四处,n−1≥9.31 之后取 n−1≥9,得 n=10,方向取错——9.31 是下限,n−1 必须取不小于它的最小整数 10。
验算:逐年代进去看。n=10:a10=800+500×1.259≈800+500×7.4506=4525.29 万,小于 4800,不够。n=11:a11=800+500×1.2510≈800+500×9.3132=5456.61 万,超过 4800,够了。所以 11 年是对的,10 年不够。再核第一步的递推:a2=1.25×1300−200=1625−200=1425 万;用通项算 a2=800+500×1.25=1425 万,一致。
带这一题,800 这个数孩子一定会问"怎么想到减 800"。这是个好问题,答案就是不动点:如果某一年的资金正好是 800 万,那么下一年 1.25×800−200=1000−200=800,还是 800 万,永远不动。所以 800 是这个系统的平衡点,减去它,剩下的部分就纯粹按 1.25 倍增长,成了标准等比数列。教会孩子找这个点,比教他记住"减 800"有用得多。可以把这一步讲成一句话:先找那个"不动"的数,再看不动的部分怎么动。
🛠 九、五步学习法
第一步:每天锻炼一个小时
这一节的计算量是整章最大的一节,而且它的累不在式子的长度上,在幂次上。例 2 要算 1.00612,练习第 2 题要算 1.04310,习题 1-4 第 1 题要算 1.04320,习题 1-4 第 3 题要算 1.259 和 1.2510。这些数没有一个能心算出来,全靠一遍一遍按计算器、一个一个抄到位。孩子在这种题上失分,绝大多数不是思路错,是中间某一步的幂算错了、抄错了。所以这一节的"锻炼"要具体到一件事:每天花二十分钟,只做一道利息或贷款的计算题,从头算到尾,中间不许跳步,算完把每一步的数写在纸上,第二天回头核。做满两周,孩子对 1.006 的偶次幂、对 1.043 的十次方会有手感,知道 1.04310 大概在 1.52 上下,算出来 1.9 或 1.2 就能立刻发现自己按错了。这种"数的直觉"不能靠听讲获得,只能靠每天动手。教材第 35 页那个信息技术建议——设计"寻找最好存款方式"的算法程序——其实也是一种锻炼,把重复比较交给程序,人负责想清楚要比什么。
第二步:扎实掌握第一个知识点
这一节的第一个知识点,就是第 34 页说明框里的单利公式:S=P(1+nr)。看起来最朴素,其实整节的公式都是从它长出来的。零存整取的本利和 y=x[n+n(n+1)r/2],本质上是 n 个单利式子相加——第 1 个月的 x 元按 n 期算单利,第 2 个月的 x 元按 n−1 期算单利,一直到第 n 个月的 x 元按 1 期算;本金部分 n 个 x 相加,利息部分 n 个 xr 乘各自的期数相加。孩子如果把这一层看透,例 1 第 (1) 问根本不用背公式,现场推都能推出来。反过来,这个公式没吃透,孩子就只能背 y=x[n+n(n+1)r/2] 这一串符号,考试时把 n(n+1)/2 抄成 n(n−1)/2,全盘皆错。所以这一步的要求很硬:让孩子用单利公式现场推出零存整取公式,推一遍不够,推三遍,推到不用看书画出那条时间轴为止。推顺了,后面例 2 的复利折现也会顺,因为折现不过是把"单利相加"换成"复利相乘"。
第三步:能积微者速成
这一节的知识点看着杂,其实只有四个模型:单利、复利、零存整取、等额分期。四个模型各配一个"代表数",一天记一个,四天记完,第五天开始复述。代表数这样选:单利的代表数是第 36 页练习第 1 题的 26800 元——1.75% 的利率、469 元利息、一年期,这个数好记,因为 268 是 1.75 的 153 倍上下;复利的代表数是 1.04310≈1.5235,十年前的 1 块钱变成 1.52 块;零存整取的代表数是 18430.13 元——每月 500 元存三年,本金 18000 元,利息 430 元,利息只占本金的百分之二点四;等额分期的代表数是 868.79 元——5000 元的电脑分 6 次,总付 5212.74 元,多付 213 元。四个数记牢,孩子做题时就有了参照物:算出来的利息如果占本金一半,肯定错了;算出来的每次付款如果低于 833 元,肯定错了。这种"心里有个数"的能力,是一天一天攒出来的,攒够四个,这一节就不会再有离谱的错误。
第四步:运用对标思维突破学习困境
这一节最好用的对标,是把例 1 第 (2) 问和例 2 摆在一起。两道题的表层完全不同:一个讲存款,一个讲买电脑;一个求本利和,一个求每次付款。标出来看,骨架是同一个——都是"每期固定金额",都是把各期的钱折到同一个时点上相加。例 1 是已知每期 500 元、求期末总额,一路顺着算;例 2 是已知期末总额必须是 5000 元(滚成 5372.12 元)、求每期该付多少,一路倒着算。孩子如果只会顺着算,例 2 就卡住;如果他看出这两道题是同一个式子的正用与反用,例 2 只是把未知数从 y 换成了 x。再往上一层,练习第 2 题的房贷、习题 1-4 第 1 题的商品房,全是例 2 的放大版,期数变了、利率变了、本金要从总价里减掉首付。四道题放在一张纸上,孩子会发现自己在反复解同一个方程。这种"看见同构"的能力,比多做二十道题有用,因为它把二十道题压成了一道。
第五步:运用杠铃法则缓解学习疲劳
这一节的题难度分布很不均匀,中间地带最耗人。杠铃的做法是把两头抓实,中间放掉一半。一头是极简题:第 36 页练习第 1 题,一步除法得 26800 元,三十秒能做完;同页例 1 第 (3) 问,一次代入得 165.46 元,也就两分钟。这类题每天做两三道,作用是保持手感、攒信心。另一头是极难题:第 38 页习题 1-4 第 3 题,要写递推、要证等比、要取对数解不等式,还得判断 n 取 11 而不是 10;同页习题 1-4 第 2 题的第二问,要把月工资换成 10 年的年工资总和再比大小。这类题一道要磨半小时以上,值得磨,因为一道题里压着三种能力。中间那些"套公式就能出答案"的题——例 1 第 (2) 问、表 1-5 的三种方式、习题第 1 题——挑着做一两道,确认公式会用了就够,不必反复刷。孩子的时间是有限的,把时间放在"一眼会"和"怎么想都想不通"这两端,中间的重复劳动省下来,这一节的疲劳感会明显下降,正确率反而上升。
💡 十、费曼技巧应用
自问一 · 零存整取的利息为什么是等差数列
能用自己的话把"每笔钱存了不同月数"讲清楚,说明他真的看懂了例 1 第 (1) 问;只会背 y=x[n+n(n+1)r/2],说明他只是记了个公式。参考答案:每月存的钱到期时在银行待的时间一个月比一个月少一格,第 1 个月那笔待 n 个月,第 2 个月那笔待 n−1 个月,到第 n 个月只待 1 个月;每笔利息都是 x 乘 r 再乘自己的月数,所以这些利息从 xrn 一格一格减到 xr,公差 xr,正好是等差数列;求和得 n(n+1)rx/2,加本金 nx 就是本利和。答不出来怎么办:让他画 36 个小方块,从第 1 个月拖到第 36 个月末,方块长度差一格就自己看见等差了。
自问二 · 分期付款为什么不能 5000 除以 6
能说出"钱有时间价值、商场少收的钱本来能生利息",说明例 2 的观念层过了;只会说"老师说要乘 1.006",说明他在套模板。参考答案:5000 元是当场付清的价钱,分 6 次付,商场要等到第 12 个月末才收齐,中间这些钱本该按月利率 0.6% 生息,这部分损失要由买方补上;按教材的式子算,每次 868.79 元,六次共 5212.74 元,多出的 212.74 元就是 12 个月的资金占用费。答不出来怎么办:拿他熟悉的事反问一句——如果你借同学 5000 元,说好分 6 次还,每次 833 元,一年后还清,你同学愿意吗。他会自己说出"人家亏了"。
自问三 · 例 2 里 A12 等于 0 为什么能变成方程,折现时点为什么选第 12 个月末
能讲出"所有钱必须站在同一个时点上才加得起来",说明他抓住了折现这件事的要害;只会背那个分式,说明他还不懂这个分式从哪来。参考答案:Ak 是第 k 个月末还完款后还欠的钱,年底还清就是 A12=0;把 A2 一路推到 A12,每一次都是"上一次的欠款滚两个月再减一个 x",推到底就得到 5000×1.00612 减去六个折现系数乘 x 的式子,令它等于 0,未知数只剩 x。时点选第 12 个月末是因为那一期末的欠款正好是 0,等式最干净;选购买当天也能做,就是 5000=x/1.0062+…+x/1.00612,两边同乘 1.00612 就变回教材的式子。答不出来怎么办:让他任选一个时点,把所有钱都折到那里去,做一遍,做完发现结果一样,这个原则就落地了。
自问四 · 例 3 里的 s 等于 1/3 是什么意思,"稳定在 1/3 附近"靠什么保证
能说清"不动点"和"公比绝对值小于 1",说明他理解了第 (2)(3) 问的用意;只知道 s=1/3 是解方程解出来的,说明他停在代数层。参考答案:s 是那个"如果某一项正好等于它,后面所有项都停在它上面"的数;把 pk=(2/5)pk−1+1/5 里的 pk 与 pk−1 都换成 s,得 s=(2/5)s+1/5,解出 s=1/3,这个 s 就是不动点。减去 s 之后,数列 {pk−1/3} 变成首项 1/6、公比 2/5 的等比数列,pk=1/3+(1/6)×(2/5)k−1;公比 2/5 的绝对值小于 1,k 越大这一项越接近 0,所以 pk 越来越靠近 1/3,但永远不等于 1/3。答不出来怎么办:让他代 k=1、2、3、4 算出 0.5、0.4、0.36、0.344 四个数排一排,趋势自己就显出来了。
自问五 · 习题 1-4 第 3 题为什么要减 800,为什么取 n 等于 11 不取 10
能讲出 800 是这个系统的平衡点、能讲清取整的方向,说明他把这道题的三问连成了一个整体;只会照抄"an+1−800=1.25(an−800)",说明他是背下来的。参考答案:如果某年年底资金正好 800 万,下一年 1.25×800−200=800,还是 800 万,永远不动,所以 800 是平衡点;减去它,剩下的部分每年纯乘 1.25,成了标准等比数列,通项才写得出来。第 (3) 问解到 1.25n−1≥8,取对数得 n−1≥9.31,n−1 是整数,必须取不小于 9.31 的最小整数 10,所以 n≥11;代回去核,n=10 时资金 4525.29 万,不够 4800 万,n=11 时 5456.61 万,够了。答不出来怎么办:让他从 800 万开始一年一年往后推,推两三年发现数额不变,不动点这个概念就不用解释了。
🎯 十一、方法总结与知识脉络
这一节一句话概括:把现实里的钱和概率,翻译成等差数列或等比数列,再算出来。单利是等差,复利是等比;零存整取是 n 个单利相加;等额分期是六个或十个等比折现系数相加;投篮的概率递推是"后一项带着前一项的效果",减掉不动点之后还是等比。四种模型,两个数列,一条主线。
往前往后看,这一节的位置很清楚。前面第 2 节等差数列、第 3 节等比数列给了工具:通项、前 n 项和、性质。这一节把工具拿到现实里去用,用的方式有两种——直接套(例 1 的利息是等差求和),和变形后用(例 2 的六个折现系数要先认出来是等比)。往后第 5 节数学归纳法会用递推式做证明,例 3 的 pk=(2/5)pk−1+1/5 就是那种要证的式子;本章小结与复习题一会把四种模型再收一次。再往后到导数那一章,等额还款的式子会以"年金现值"的面目再出现一次,那时候用连续复利去看它,形式会更漂亮。
用「效果历史」这一法读这一节,归到三句话上。第一句:题目里的每个条件都有来历,读不懂条件的时候,去问它为什么这样规定。第二句:公式是历史沉积下来的,单利和复利是两套不同的历史,不是一道题的两个解法,看清它属于哪一套,比记住公式重要。第三句:你自己也在这段历史里,用今天的利率表、今天的生活经验去读三十年前的教材,读出来的东西会不一样,这个不一样不是错,是位置。
给家长一句实在话:这一节最该陪孩子做的一件事,不是刷题,是带他看一眼真实的银行利率表和一张房贷还款计划表。教材第 35 页那张表只印了四行,孩子对"利率"这两个字没有体感;等他在真的表格上看见 30 年期的月供里有多少是利息,例 2 那道题就不用再讲了。数学的应用题之所以难,难在它把现实压成了几行字;家长能补的,正是那几行字背后被压掉的部分。
🚀让知识图谱xueketupu.com成为你的专属学习助手
如果你觉得这篇文章有用,点个「在看」和「赞」👇转发给身边的朋友,TA会感谢你的。