ARTICLE · 1066664
硅谷AI小模型公司Arcee获1.5亿美元B轮融资,估值10亿美元
硅谷投资人创业者
酒庄聚会
10月4日,星期日
金秋十月,我们将在北加州Pleasanton的酒庄聚会,葡萄园景色配上加州秋日的阳光,氛围轻松又有格调。酒会从下午两点开始,每个人都有机会介绍自己,分享一二级市场投资经验或自己的创业项目,建立高端人脉。
交流主题:投资、创投、创业
适合人群:一二级市场投资者、VC、天使投资人、对冲基金经理和分析师、创业者、高科技从业者、投行、律师、商务人士
聚会时间:10月4日周日,下午2:00pm-4:00pm
聚会地点:Pleasanton, CA(如果人数过多,将移至附近Livermore酒庄)
报名链接:https://luma.com/syb1h3ed
扫码报名👆👆
Arcee AI 是一家从企业级模型定制工具起步、随后转向训练开放权重基础模型的 AI 创业公司。它的核心主张是:企业不应在“使用最先进模型能力”和“掌握模型控制权、数据边界与部署方式”之间被迫二选一;因此,Arcee 试图把开放权重模型、模型后训练、私有化部署与低成本定制整合为一套企业级 AI 路径。公司宣布完成 1.5 亿美元 B 轮融资,估值 10 亿美元,投资机构包括Vista Equity Partners、Cambium Capital、Emergence Capital、AI10 Ventures、日立、IAG、微软旗下 M12、P7 和 Wipro。
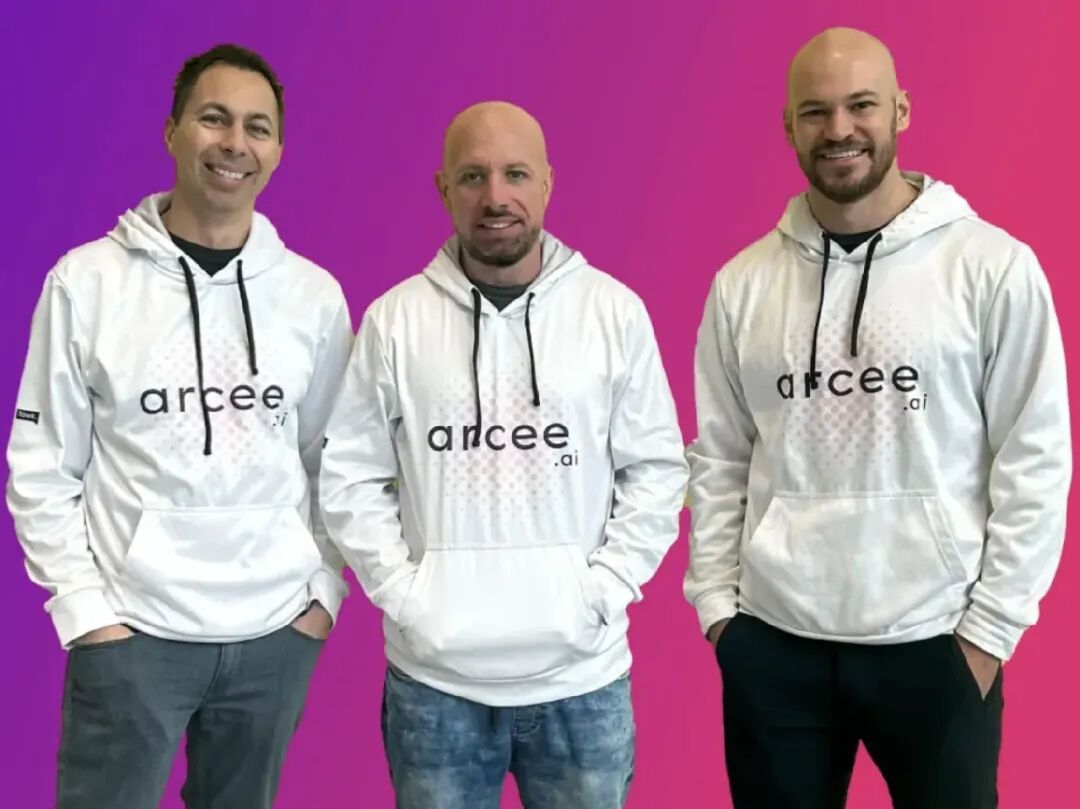
Arcee AI 成立于 2023 年,联合创始人包括 CEO Mark McQuade、Brian Benedict 和 CTO Jacob Solawetz。这个团队的特点在于,三人并非单纯从学术模型研究背景出发,而是结合了开源 AI 生态、企业商业化和计算机视觉创业经验。
Mark McQuade 是公司 CEO,也是 Arcee 对外最主要的战略和融资代表人物。他曾在 Hugging Face 工作,是该公司较早期的商业化团队成员之一。Hugging Face 在开源模型、模型社区、开发工具与企业 AI 平台领域具有重要影响,McQuade 的经历使他对模型开源生态、企业客户需求和模型产品化路径有较直接的理解。Brian Benedict 同样曾是 Hugging Face 的早期商业团队成员,负责企业业务发展方向;他在 Arcee 的角色更接近商业化和市场需求的连接点。
第三位联合创始人 Jacob Solawetz 则来自 Roboflow。Roboflow 是一家专注计算机视觉模型开发和部署的平台型公司,其业务经验强调一个关键事实:在真实企业环境中,通用模型通常不足以直接解决行业任务,模型需要围绕客户数据、场景和工作流进行适配。Arcee 的创始团队显然把这一经验延伸到语言模型领域,即企业真正需要的未必是最大模型,而是能被安全部署、快速定制、持续维护并可嵌入业务流程的模型系统。
Arcee 早期主要面向企业提供生成式 AI 的训练、部署和管理能力。公司最初的定位并不是直接挑战 OpenAI、Anthropic 或 Google 这类“前沿大模型实验室”,而是解决企业实际落地生成式 AI 时的一个现实难题:通用大模型虽然强大,但往往不了解企业内部知识、行业术语、业务流程与合规要求;而从零开始训练一个自有模型,又需要极其高昂的算力、数据和人才投入。
在这一阶段,Arcee 的思路是以小语言模型和领域适配模型为中心。与追求参数规模的通用大模型不同,小模型可围绕金融、法律、医疗、保险等具体行业任务进行持续预训练、微调、检索增强和对齐,使企业能够在成本、响应速度、数据安全与任务准确率之间取得更实用的平衡。公司当时推出的 Arcee Enterprise 支持在客户自有 VPC 环境中部署,而 Arcee Cloud 则提供托管式 SaaS 产品,帮助客户训练、合并和部署定制语言模型。
Arcee 的发展过程中,一个颇具代表性的节点是其与开源项目 MergeKit 的结合。MergeKit 是用于“模型合并”的开源工具:开发者可将多个已训练模型的权重进行组合,以融合不同模型的能力,减少重新进行高成本训练的需求。该工具采用面向资源受限环境的设计,模型合并可在 CPU 上运行,也可以用最低约 8GB 显存加速。对于无法持续租用大规模 GPU 集群的开发者和企业团队而言,这类能力具有很强的工程吸引力。
2024 年初,Arcee 宣布与 MergeKit 团队合并并共同维护该开源项目,MergeKit 创始人 Charles Goddard 也加入其中。Arcee 试图借此把模型合并从一个偏研究和开发者社区的技术,转化为可服务企业模型定制、领域适配与部署的产品能力。公司当时提出,模型合并能够降低 GPU 依赖,并通过组合不同任务模型来构建更多用途的模型体系。
不过,Arcee 后来的战略升级更加激进。公司不再只做已有开源模型的后训练、微调和部署平台,而是向上游进入基础模型训练领域,开始自行预训练开放权重模型。其官方表述是,公司“始于后训练”,但因为相信 AI 进步不应仅由模型规模决定,而应由效率、适应性和模型所有权共同定义,因此转而训练自己的模型家族。
产品与技术路线
Arcee 当前的产品逻辑可概括为三层:开放权重基础模型、模型定制与评估工具,以及适配多种基础设施的部署能力。
最受关注的是 Trinity 模型家族。Arcee 将 Trinity 定义为一组可在不同规模和不同部署环境中运行的开放权重模型,覆盖从终端设备到云端的使用情景。根据公司官网,产品线包括面向复杂推理任务的 Trinity Large Thinking、兼顾性能与速度的 Trinity Mini,以及适合轻量化和端侧运行的 Trinity Nano。公司表示,其 Trinity 模型家族使用 Apache 2.0 许可证发布,这意味着开发者和企业可在较宽松的许可条件下检查、使用、修改和部署模型权重。
Trinity Large 是其中最具象征意义的产品。该模型是一个总参数量约 4,000 亿的稀疏混合专家模型,也就是 MoE 模型;在每个 token 的计算中,实际激活参数约为 130 亿。MoE 的基本逻辑是,不让全部参数同时参与每次推理,而是通过路由机制挑选部分“专家”网络参与计算,因此可以在保留较大总容量的同时,控制单次推理成本。Arcee 表示,公司在 2025 年训练整套模型产品线的总成本约为 2,000 万美元,其中包括计算资源、数据、基础设施、运营和团队成本。
这一成本数字是 Arcee 对外叙事的关键。当前前沿模型训练通常与超大规模资本开支相联系,领先实验室需要投入数十亿甚至更多美元用于 GPU、数据中心、数据采购和研究团队。Arcee 则希望证明,借助模型架构选择、训练系统优化、规模控制与更强的工程效率,一家规模相对较小的创业公司也可以训练具有竞争力的开放权重模型。TechCrunch 报道称,Arcee 在约六个月内使用 2,048 张 NVIDIA Blackwell B300 GPU 训练了包括 Trinity 在内的模型,总支出约 2,000 万美元。
除了预训练模型,Arcee 的技术护城河还在于后训练和模型定制工具。其历史产品包含持续预训练、模型合并、对齐、检索增强生成等能力。持续预训练用于让基础模型吸收特定行业的语言、格式和知识分布;模型合并用于把不同模型或不同检查点的特征融合;对齐用于控制模型输出行为、风格与安全边界;检索增强则让模型在回答时调用企业内部文档或知识库,以降低“幻觉”风险并增强内容可追溯性。
从客户视角看,Arcee 的理想产品形态并不是“下载一个模型权重文件”,而是一整套开放模型使用体系:企业可以选择模型规模,在云、私有 VPC、本地机房甚至边缘设备中部署;在自有数据上继续训练或微调;测试模型表现与风险;再把模型嵌入内部知识问答、客服、文档处理、代码辅助、科研计算或行业工作流中。
解决的行业痛点
Arcee 切入的是企业生成式 AI 落地中最难解决的一组矛盾:能力、控制权、成本、隐私和可持续运营之间的冲突。
第一是闭源模型的控制权问题。企业使用 OpenAI、Anthropic、Google 等厂商的托管 API,可以快速获得较强的通用能力,但通常无法查看或修改底层权重,也很难完全控制模型的版本节奏、推理环境、数据路径和供应商依赖。对于金融、医疗、政府、国防、法律、能源及大型工业企业而言,模型和数据离开受控环境可能带来合规、审计、保密与主权风险。Arcee 的开放权重路径使客户能够检查、适配、自托管并在自己的基础设施上运行模型,从而降低对单一模型供应商的锁定。
第二是高成本问题。企业不必然需要一个能力最全面、参数最大的通用模型。许多任务,例如合同分类、客服摘要、内部搜索、票据处理、产品知识问答、特定格式文档生成或行业术语抽取,可能更适合较小、较快且经过特定领域训练的模型。Arcee 早期押注小语言模型,本质上就是认为:企业 AI 的经济性不能只看模型能力排行榜,还要看每次调用成本、延迟、吞吐量、部署资源和运维复杂度。
第三是模型定制的工程门槛。即使企业选择了 Llama、Mistral 或其他开放模型,仍会遇到数据清洗、训练集构建、微调方法选择、模型评估、模型版本管理、推理优化、权限控制和部署运维等一连串问题。Arcee 通过训练、合并、部署和管理能力,试图把这些复杂步骤产品化。MergeKit 尤其体现了其“少训练、多复用”的思路:通过合并已有模型来获得复合能力,理论上可以减少从头训练或重复微调的资源消耗。
第四是美国开放权重模型供给相对不足的问题。近年来,Meta 的 Llama、法国 Mistral、阿联酋 G42 支持的 Falcon,以及中国的 Qwen、DeepSeek 等模型推动了开放权重生态的发展。但美国最具资本实力的前沿实验室大多采用闭源或有限开放策略。Arcee 的立场是,美国企业、研究机构和公共部门需要能在本国生态中获得、控制和部署的高能力开放权重模型。其与美国能源部及国家实验室合作开发 Genesis-Science-1,也反映出它试图进入科研计算和公共部门 AI 基础设施市场。
Genesis-Science-1 的意义在于,它并非只是又一个聊天模型,而是被定位为面向科学计算和科研任务的开放权重模型。美国能源部及其 17 家国家实验室参与合作,意味着 Arcee 正试图把技术路线从企业通用 AI 延展至科学研究、国家实验室和高性能计算相关应用。这类市场对模型可验证性、可部署性、数据控制和长周期研发支持的要求通常更高。
竞争格局
Arcee AI 所处赛道是开放权重基础模型、企业模型平台和模型定制基础设施三个市场的交叉地带。因此,它的竞争对手也可以分为不同类型。
在开放权重基础模型层面,最直接的全球竞争者包括 Meta 的 Llama 系列、Mistral AI、阿里云的 Qwen、DeepSeek、Google 的 Gemma,以及 IBM Granite 等。这些模型公司或大型科技厂商都在争夺开发者、企业和云平台的模型使用入口。Arcee 与它们的共同点是提供可访问、可下载或可自行部署的模型;不同之处在于,Arcee 特别强调“美国本土的开放权重前沿模型”、企业控制权和围绕模型部署、定制、运营的一体化产品。
在企业生成式 AI 平台层面,Arcee 则要面对 Hugging Face、Databricks、Snowflake、Cohere、AWS、Microsoft Azure、Google Cloud 和各类 MLOps 厂商。Hugging Face 拥有强大的开源模型社区和企业部署能力;Databricks 与 Snowflake 的优势在于企业数据平台入口;Cohere 主打企业级模型和私有化能力;三大云厂商则掌握算力、模型托管、企业采购关系和开发者生态。Arcee 的挑战在于,它必须在这些大平台之间找到明确位置:既不是仅提供模型托管,也不是只做一个开源社区,而是向客户提供“开放权重模型加可控部署加定制能力”的完整组合。
在闭源前沿模型层面,OpenAI、Anthropic 和 Google DeepMind 是能力标杆,也是 Arcee 需要间接竞争的对象。企业在选型时经常面对一项现实判断:是直接采购更强大的闭源 API,还是采用性能可能略有差异、但可私有部署、可调整和可拥有的开放模型?Arcee 的商业机会就来自后一种需求不断增长。公司 CEO Mark McQuade 表示,组织不应被迫在前沿能力与对核心技术的控制权之间做选择,这可以视为 Arcee 对闭源 API 主导模式的直接回应。
融资历程
融资方面,Arcee 的资本路径呈现出典型的 AI 创业公司“工具与平台验证—产品扩展—基础模型押注”的升级轨迹。2024 年 1 月,公司披露种子轮融资后累计融资达到 550 万美元,投资方包括 Long Journey Ventures、Flybridge、Centre Street Partners、Wndrco、35V、AIN Ventures,以及 Hugging Face 联合创始人兼 CEO Clément Delangue 等。
2024 年 7 月,Arcee 完成 2,400 万美元 Series A 融资,由 Emergence Capital 领投,同时发布 Arcee Cloud。该轮融资发生在种子轮披露约六个月后,显示出投资机构当时对小语言模型、领域适配与企业 AI 部署需求的认可。公司当时仍主要强调以高效率、可快速迭代的领域化小模型服务企业市场。
Arcee AI 的最大看点,在于它能否证明“开放权重模型也能做到足够前沿,并且能以更低资本效率被持续训练和商业化”。其最大风险同样清晰:前沿模型研发仍是资金、算力、数据和人才密集型竞赛,Meta、Google、阿里、DeepSeek、Mistral 等竞争者的资源、生态与模型迭代速度都很强。对 Arcee 而言,仅仅训练出一个大模型并不足够;它还必须持续证明 Trinity 在真实企业任务中的质量、成本、可靠性和部署便利性,并将开放性转化为可持续的营收模式。
如果这一战略能够跑通,Arcee 代表的可能是一种不同于“封闭 API 巨头”的 AI 公司路径:不把企业客户永久锁定在黑箱模型服务中,而是提供由客户自己掌握权重、运行环境、数据边界和定制节奏的 AI 基础设施。
Startup/VC投融资服务
WeDeal位于美国硅谷,为北美初创公司提供美国VC数据服务;为全球天使投资人、VC、PE、家办、国际化企业提供Deal Sourcing服务。
初创公司VC数据服务
专注于为北美 Pre-Seed、Seed 及 Series A 阶段创业公司提供专业投资机构数据服务,帮助创始人在超5000家美国VC和PE中找到合适的投资人。
投资人Deal Sourcing服务
专注为全球全球天使投资人、VC、PE、家办、国际化企业提供提供硅谷及北美优质早期项目Deal Sourcing和DD服务。
如有需求,请私信后台咨询。
===================
美股二级市场数据服务
StockFan App - 用户覆盖全球60个国家的美股大数据和社区平台