ARTICLE · 1305204
特斯拉财务预测估值模型.excel
特斯拉财务预测估值模型.excel
首先,为方便读者理解,简化后的DCF估值方法的主要步骤为(实质性预测,不含配平等辅助步骤) 1、搜集信息,设置assumptions 2、搭建利润表(及盈利预测) 3、利用利润表的net income加减几项得出自由现金流 4、利用FCFF进行估值 PE估值方法的主要步骤为 1、搜集信息 2、搭建利润表(及盈利预测) 3、根据可比公司找到市盈率倍数,相乘即可完成 我们不难发现,DCF和PE方法的估值,其实前一半内容是相同的:搭建利润表及盈利预测,算出净利润。我们不妨以特斯拉为例,简述如何进行估值。 
第一步:搜集信息 信息包括:年报、财务报告、高质量研报点评(Wind、CapitalIQ、国泰安,巨潮资讯网、美国SEC等渠道下载) 通过对公司财务和业务两个切入点,了解公司的财务状况、经营状况和主要业务,方便对后续的预测和估计进行合理假设。 第二步:搭建利润表(及盈利预测) 利润表搭建的本质是从价和量进行拆分,在收入和成本进行预测。例如特斯拉,对各个车型、车系的价和量进行拆分。根据特斯拉年报披露的经营情况,我们可以将特斯拉分为MODEL 3 and X, MODEL S and Y,Roadster, Cybertruck和Semi五个车型进行拆分。 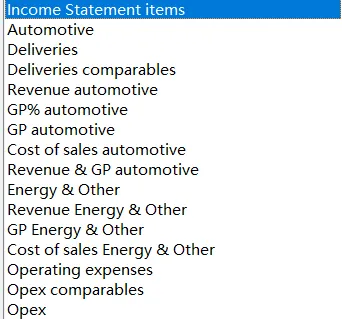
①首先是收入,讲特斯拉的主要收入拆分成MODEL 3 and Y和MODEL S andX(近2年),MODEL 3 and X, MODEL S and Y,Roadster, Cybertruck和Semi(未来五年)。 预测的主要逻辑为MODEL S and Y为公司一直稳定增长的老牌车型,在2014年-2018年增长,2019年-2020年因替代效应等原因,出现一定程度的下降,后续随着技术改进缓慢增长。,Roadster, Cybertruck和Semi现在还暂时未能创收,未来五年可能会增加收入和利润。按照2022年正式放量后以固定增速来预估。 通过对特斯拉的各个车系和车型的未来的价格和销量进行拆分,判断每款车型的未来销量和市场,此步骤需要对该行业、公司业务和可比公司足够了解。(图为产量及销量数据)。 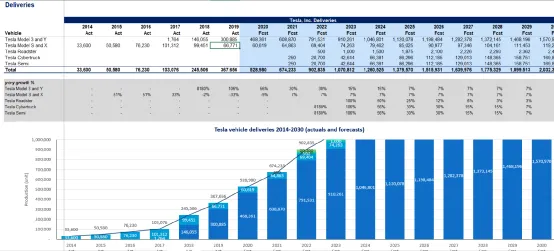
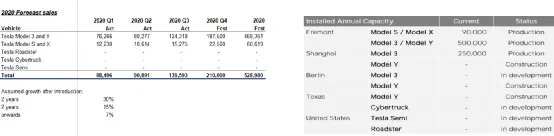
通过对销售量的判断,确定最终收入方面的预测结果如下: 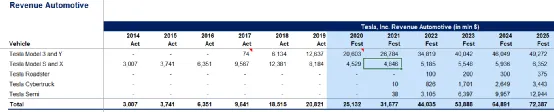
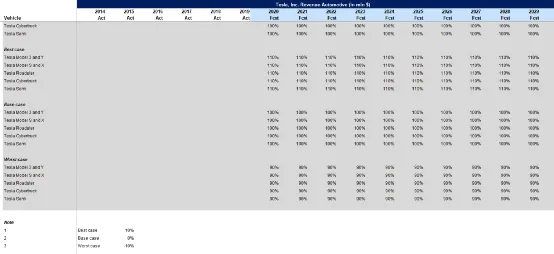
根据最好和最坏的经营情况作出假设,此项按照90%和110%的波动,进行预测。 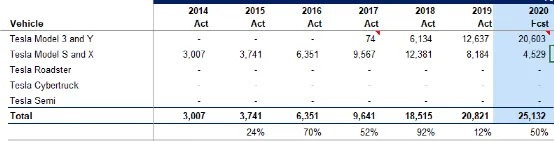
②然后是成本和毛利,此时有两种方法,一种为从生产端进行拆分,根据原材料的构成,上游经营情况,判断价和量的变化,另一种为没种产品寻找类似产品的毛利率,进行预估,可以直接得到毛利润。例如Tesla Model 3 and Y可以类比GM, Ford和 Fiat Chrysler,以及Tesla Model S and X可以类比BMW, Mercedes Cars and Volkswagen,取平均来预估每种产品的毛利。因为毛利率=主营成本/主营收入,通过对特斯拉每种产品的毛利率进行预估就能估计出每种车型的成本。选取可比公司的基本逻辑是寻找此类车型业务、规模类型相似的公司。 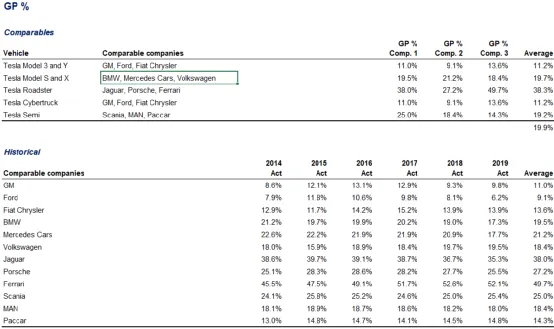
③最后是费用,费用分为财务费用、管理费用、研发费用和销售费用。研发费用根据企业战略和过往投入预估,财务费用和管理费用都按照原有情况根据经营情况及未来战略,把比率少量调增或者调减。一般销售费用影响因素角度,不同行业影响因素也有所不同,需要单独进行预测。 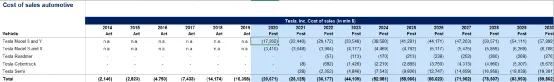
然后利润表就完成了,如果按照PE估值方法,基本模型的搭建就接近尾声了,乘市盈率就可以得到公司的估值,21年股价暴涨之后,公司目前的PE估值水平也已达到历史高位。国内的公司估值大多采取PE进行估值,特斯拉无法用此方法进行估值,主要因盈利规模较少,如PE估值会超过1000倍,按照科技股进行估值,且难以找到合理的倍数的可比公司(其他龙头车企均为几十倍)。 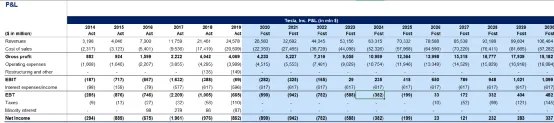
因此相比较PE估值,DCF更为合理。DCF需要先计算出FCFF。求FCFF的公式,最重要的EBIT已知,还需要根据FCFF=NI+NCC+Int*(1-tax rate)-FCInv-WCInv或者FCFF = EBIT * (1-t) + Depreciations - NWC – Capex(即公司自由现金流量(FCFF)=(税后净利润+利息费用+非现金支出)-营运资本追加-资本性支出)的公式求解。 后者的应用居多,EBIT * (1-t)我们盈利预测当中有,D&A也是根据每个产品确定自己的折旧年限来摊,CAPEX为资本性支出,就是现金流量表中“投资活动现金流量”上的购置固定资产、无形资产、生物资产所支付的现金,减去处置固定资产、无形资产、生物资产所收到的现金。WC的的预测相对复杂,需要结合可比公司预测,具体如下: 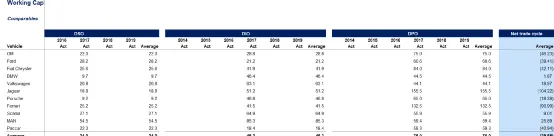
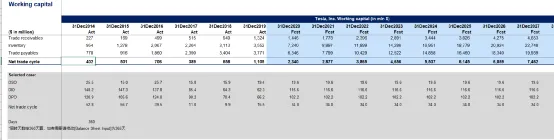
计算出FCFF后,需要计算出WACC,代入DCF模型即可,DCF模型用WACC作为折现率折现。WACC的股债占比按照年报中披露的数据为准。 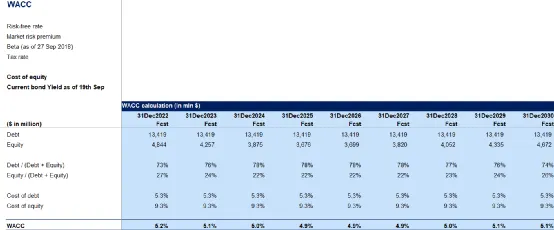
最后得到完整的DCF估值模型 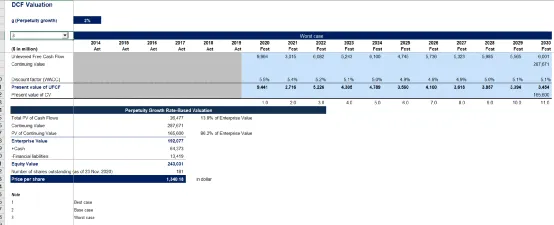
相比于PE,用DCF对特斯拉进行估值更为合理,主要因为为一方面按照PE方法,市盈率超过1000倍,难以解释,相比较之下,奔驰、宝马、大众、丰田等传统车企PE只有十几倍到几十倍。只能按照“科技股”进行估值;另一方面特斯拉尚未在大规模盈利阶段,自动驾驶等技术无法体现在盈利上。 精选干货专栏 本期精选:特斯拉财务预测估值模型 
「如何获取资料」 
包括:54步详细拆解-Excel(以下为部分内容截图)
后台回复 特斯拉 限时免费领取
「领取资料」
关注“证经学社”
在订阅号对话框上
回复关键词【特斯拉】
获取资料领取方式
特斯拉财务估值模型:54步详细拆解-Excel
精选
54步详细拆解-Excel
关注“证经学社”
在订阅号对话框上
回复关键词【特斯拉】
获取资料领取方式
- END-