ARTICLE · 1335275
很多人疑惑:只用1个网贷APP,征信为何多出多条账户?点一次查额度,冒出好几条机构查询?根源在这里!
很多人疑惑:只用1个网贷APP,征信为何多出多条账户?点一次查额度,冒出好几条机构查询?根源在这里!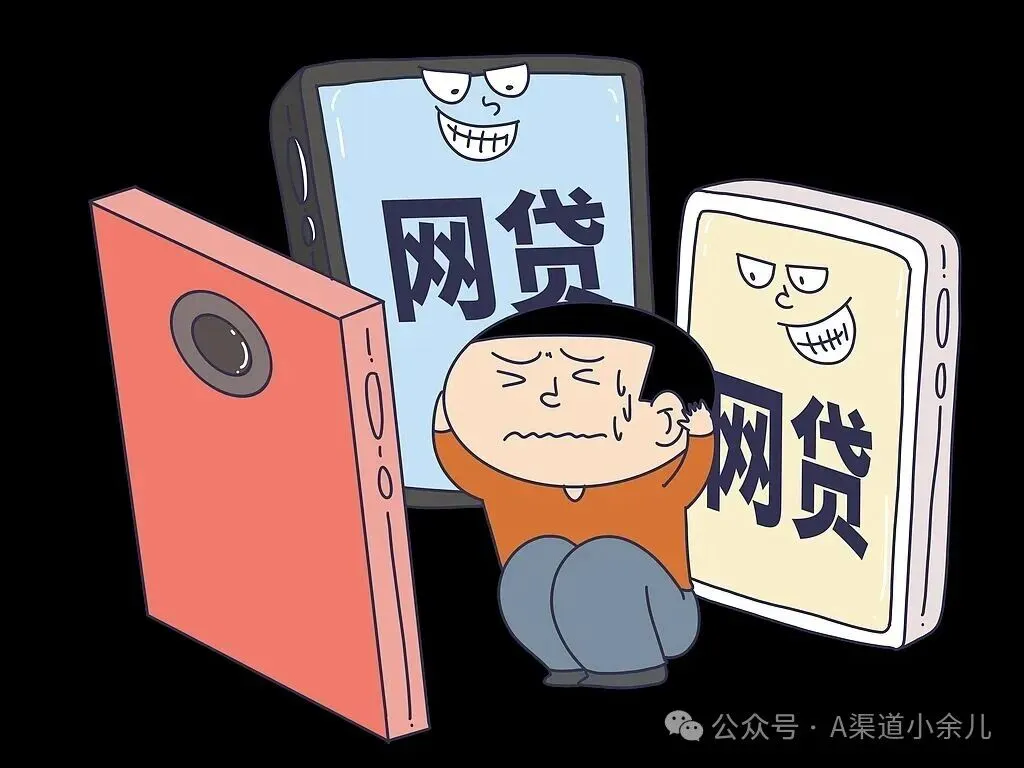
ARTICLE · 1335275
 XX银行账户实时余额查询需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 查补易混易错点13应用文写作之申请信、咨询信、求助信(原卷版)_3.2025英语总复习_赠品通用版(老高考)复习资料_三轮复习
 查补易混易错点12应用文写作之告知信、建议信、道歉信(原卷版)_3.2025英语总复习_赠品通用版(老高考)复习资料_三轮复习
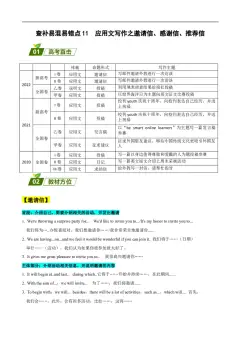 查补易混易错点11应用文写作之邀请信、感谢信、推荐信(解析版)_3.2025英语总复习_赠品通用版(老高考)复习资料_三轮复习
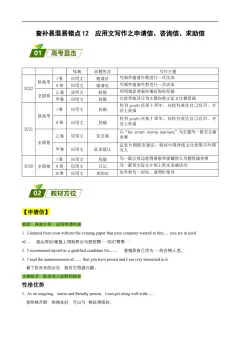 查补易混易错点13应用文写作之申请信、咨询信、求助信(解析版)_03高考英语_通用版(老高考)复习资料_2023年复习资料_三轮复习
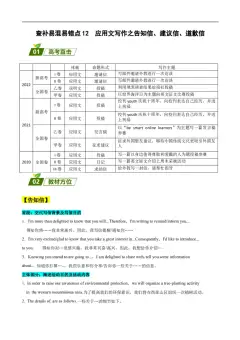 查补易混易错点12应用文写作之告知信、建议信、道歉信(解析版)_03高考英语_通用版(老高考)复习资料_2023年复习资料_三轮复习
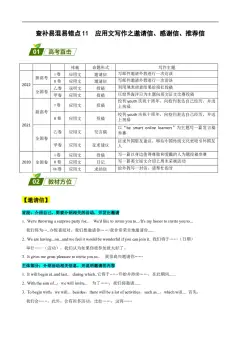 查补易混易错点11应用文写作之邀请信、感谢信、推荐信(原卷版)_3.2025英语总复习_赠品通用版(老高考)复习资料_三轮复习
 一次函数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 一次函数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 0525---标注绿-多出硬招实招新招_01干货资料_3、笔杆子每日晨读_5月_0525多出硬招实招新招
 一元一次方程_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
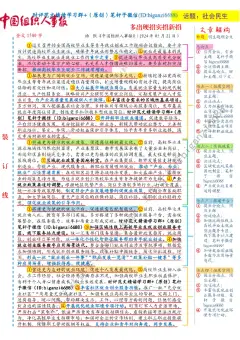 0525---标注白-多出硬招实招新招公众号:密知圈_01干货资料_3、笔杆子每日晨读_5月_0525多出硬招实招新招
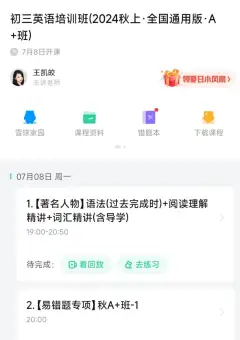 00.大纲(每节课开课时间查询)_2025初三网课_25初三英语_25初三王凯皎英语(作业帮)_秋季上-暑假班A+
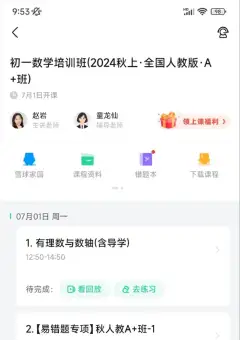 00.大纲(每节课开课时间查询)_2025初一网课_25初一数学_25初一赵岩数学(作业帮)_秋季上-暑假班A+
 27驿亭:名景区冒出了李白词_少年得到《中小学文学常识课》
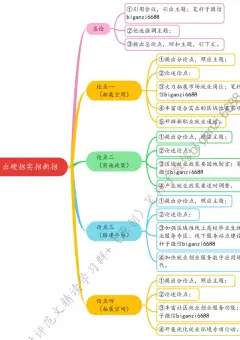 0525思维导图多出硬招实招新招_2026考公资料_(57)申论材料_00、笔杆子晨读材料_2024笔杆子晨读_笔杆子5月时政_0525多出硬招实招新招
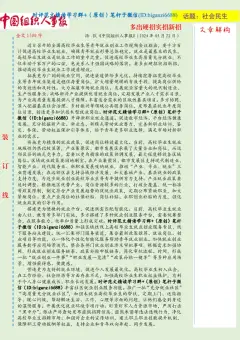 0525-未标注绿-多出硬招实招新招_2026考公资料_(57)申论材料_00、笔杆子晨读材料_2024笔杆子晨读_笔杆子5月时政_0525多出硬招实招新招
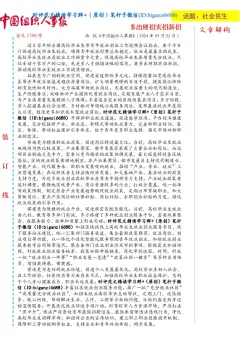 0525-未标注白-多出硬招实招新招_2026考公资料_(57)申论材料_00、笔杆子晨读材料_2024笔杆子晨读_笔杆子5月时政_0525多出硬招实招新招
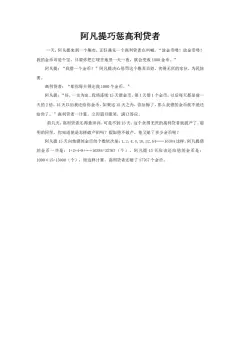 阿凡提巧惩高利贷者_小学数学人教版5年级上册_9趣味故事_9趣味故事
 00.大纲(每节课开课时间查询)
 WM_查缺补漏(一)_监理工程师_2025监理工程师_2025年监理工程师-各大机构_2025年监理-土建目标_机构1-HQ_03.查缺补漏-李.娜
 WM_查缺补漏一_监理工程师_2025监理工程师_2025年监理工程师-各大机构_2025年监理-土建案例_机构1-HQ_03.查缺补漏-王.双增_讲义
 WM_查缺补漏一3333_监理工程师_2025监理工程师_2025年监理工程师-各大机构_2025年监理-土建案例_机构1-HQ_03.查缺补漏-王.双增_讲义
 WM_第1讲查缺补漏(一)_监理工程师_2025监理工程师_2025年监理工程师-各大机构_2025年监理-概论_机构1-HQ_03.查缺补漏-徐.云博
 WM_第1讲查缺补漏卷_监理工程师_2025监理工程师_2025年监理工程师-各大机构_2025年监理-合同_机构1-HQ_03.查缺补漏卷-沈.磊
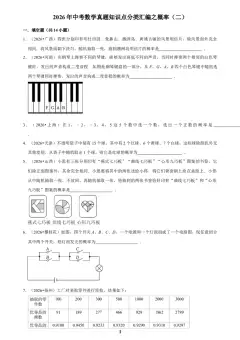 概率(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
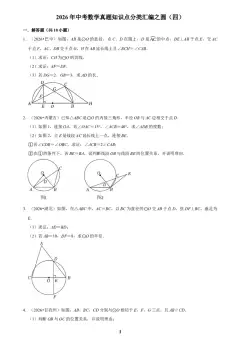 圆(四)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 概率(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 概率(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 整式(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 圆(五)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 圆(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 圆(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 圆(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 分式(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
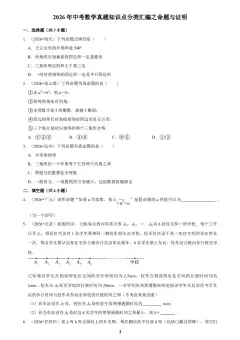 命题与证明_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
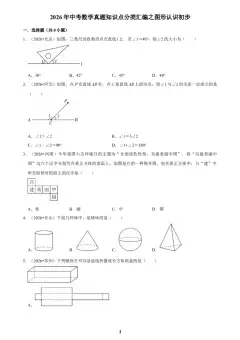 图形认识初步_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
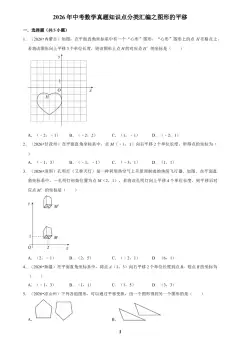 图形的平移_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 高考英语应用文写作之感谢信+祝贺信+慰问信+求助信+招募类10篇(精选2024年各地市模拟好题)_英语(2)_专项复习_2024年_资料
 有理数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 有理数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 数据分析(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 尺规作图(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 数据分析(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 投影与视图(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 尺规作图(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 图形的相似(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 图形的相似(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 图形的旋转(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 图形的旋转(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 图形的对称(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 代数式(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 代数式(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 二次根式_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 看了很多人说一数出的这本必刷题绝了,火速给我妹妹也安排上了,希望她期末能考出好成绩#一数#每天学习一点点_最新小学1-9年级各科+幼升小+综合类学习资源汇总包
 数据收集与处理(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 数据收集与处理(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 反比例函数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 反比例函数(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 反比例函数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 二次函数(四)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 二次函数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 二次函数(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 二次函数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 相交线与平行线_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 无理数与实数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 无理数与实数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 平面直角坐标系_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 四边形(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 四边形(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 四边形(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
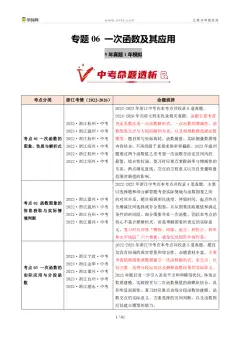 专题06一次函数及其应用(5年汇编)(浙江专用)(解析版)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027新好题汇编2022-2026年中考数学真题分类汇编(浙江专用)
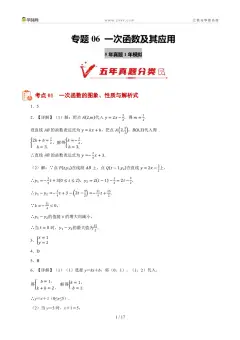 专题06一次函数及其应用(5年汇编)(浙江专用)(答案版)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027新好题汇编2022-2026年中考数学真题分类汇编(浙江专用)
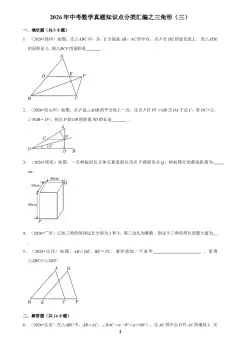 三角形(三)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
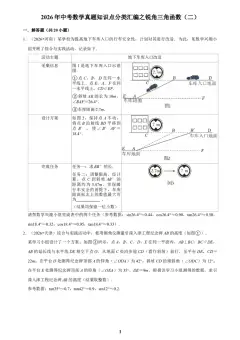 锐角三角函数(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 锐角三角函数(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 三角形(二)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 三角形(一)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027知识点汇编2026年中考数学真题知识点汇编(全国通用)
 U家资深品牌经理的几条建议_2025春招题库汇总_快消题库-1_快消汇总_联合利华_03-面经
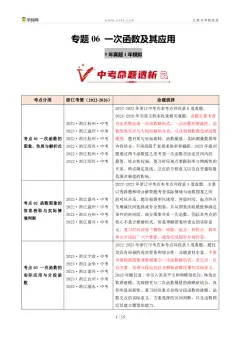 专题06一次函数及其应用(5年汇编)(浙江专用)(原卷版)_2026秋初中教辅合集_2027学科网&_2027新好题汇编_2027新好题汇编2022-2026年中考数学真题分类汇编(浙江专用)